
Score de crédito: o que realmente faz sua pontuação subir ou cair
Score de crédito não sobe nem cai por acaso: ele varia conforme seu histórico de pagamentos, o uso do crédito e o que os bureaus recebem sobre o seu CPF. A decisão final de aprovar ou não continua sendo da empresa credora, não da pontuação. Isso ajuda a entender por que a mesma pessoa pode ver notas diferentes na Serasa, Boa Vista, SPC Brasil, Equifax, Experian e TransUnion.
Principais conclusões
- Pagamentos em dia tendem a ajudar mais quando o padrão se repete por meses, não por um único acerto.
- Muitos pedidos de crédito em pouco tempo podem piorar a leitura do CPF, porque sinalizam urgência de caixa.
- Negativação no CPF costuma pesar mais do que um atraso isolado e pode dificultar novas aprovações.
- Score, Cadastro Positivo e negativação não são sinônimos: cada um mostra uma parte diferente do histórico financeiro.
Como o score de crédito é calculado e por que ele muda
O score de crédito é uma pontuação usada para estimar a chance de você pagar contas e parcelas em dia. O USA.gov descreve essa nota como um número que credores usam para avaliar comportamento de crédito e probabilidade de pagamento. Na prática, ele funciona como um termômetro de risco, não como uma sentença definitiva sobre o seu CPF.
O cálculo costuma levar em conta histórico de pagamentos, dívidas, relacionamento com crédito e sinais do seu comportamento financeiro. No material da Serasa, o score aparece como uma pontuação de 0 a 1.000, baseada em modelos estatísticos que usam histórico de pagamentos, dados do Cadastro Positivo, registros de dívidas e outros sinais de crédito.
Essa nota muda porque os dados mudam. Se você paga em dia, quita atrasos, reduz pedidos de crédito e passa a ter mais informações positivas no Cadastro Positivo, a tendência é o risco percebido cair. Agora, se entra atraso, negativação ou um volume alto de pedidos em pouco tempo, a leitura costuma piorar.
O ponto central é este: cada bureau pode usar uma metodologia própria e receber informações em momentos diferentes. Por isso, o mesmo CPF pode aparecer com notas distintas em bases diferentes. Além disso, o credor pode cruzar o score com renda, estabilidade, relacionamento bancário e política interna antes de aprovar ou negar crédito.
O que tende a melhorar ou piorar o score de crédito
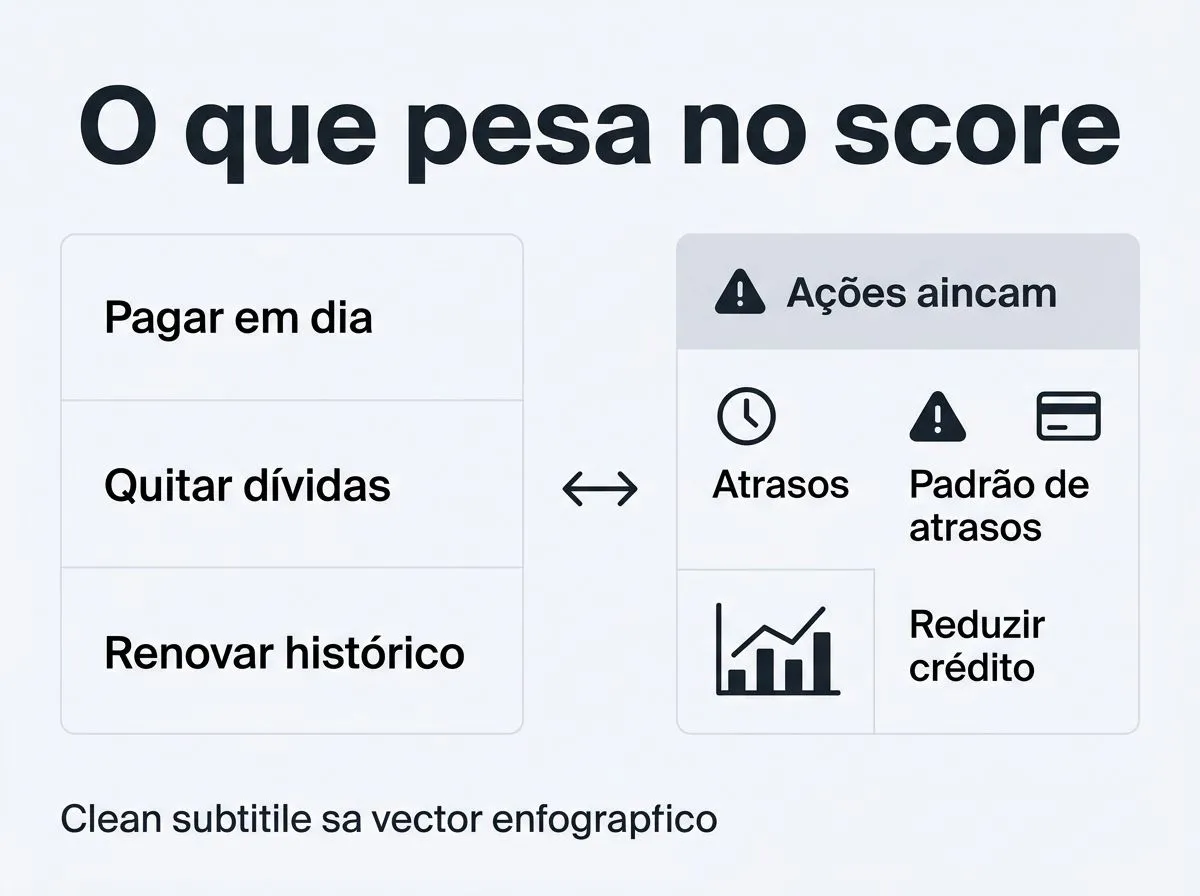
- Pagar contas e parcelas no prazo tende a ajudar porque cria histórico positivo. Conta paga em dia é um sinal simples, mas forte, de previsibilidade financeira.
- Usar crédito com responsabilidade costuma pesar a favor, especialmente quando há histórico consistente e sem excesso de solicitações em sequência. Muitos pedidos em pouco tempo podem parecer urgência de caixa para quem analisa o CPF.
- Manter o Cadastro Positivo abastecido com contas pagas em dia ajuda porque ele reúne informação de adimplemento, não só de problema. Sem dados positivos, o bureaus enxergam menos comportamento bom para premiar.
- Dívidas em atraso e negativação costumam derrubar a percepção de risco. Mesmo quando a dívida é pequena, o atraso sinaliza quebra de compromisso e pode piorar a análise.
- A consulta ao CPF, sozinha, não é vilã do score. O problema costuma ser o contexto: muitas consultas em sequência, associadas a várias tentativas de crédito, podem indicar busca intensa por dinheiro.
- Aprovação e score não são a mesma coisa. O score pode estar razoável e, ainda assim, a empresa recusar por política interna, limite do produto ou outra informação que ela considere relevante.
Na prática, o melhor indicador para acompanhar é a repetição do comportamento, não um episódio isolado. Um atraso pontual pesa menos do que um padrão de atrasos. No sentido oposto, pagar em dia também ganha força quando isso se repete por meses.
Score, Cadastro Positivo e negativação no CPF: o que cada coisa mostra na prática
| Conceito | O que mostra | Quem calcula ou registra | Efeito prático | Como o consumidor consulta |
|---|---|---|---|---|
| Score de crédito | Uma estimativa da chance de pagar em dia | Bureaus de crédito, como Serasa, Boa Vista, SPC Brasil, Equifax, Experian e TransUnion | Ajuda a compor a análise de risco, mas não decide sozinho | Em consultas nos bureaus, em serviços de score e, em alguns casos, em extratos e aplicativos que exibem a pontuação |
| Cadastro Positivo | Histórico de pagamentos e adimplência | Bureaus e instituições que enviam dados de crédito | Mostra comportamento bom para além da inadimplência | Geralmente nos canais dos próprios bureaus e em consultas ligadas ao CPF |
| Negativação no CPF | Registro de dívida em atraso que foi levada a cadastro de inadimplentes | Credor e bureaus, conforme a comunicação da dívida | Costuma piorar a análise e dificultar aprovação | Na consulta ao CPF e nos relatórios dos bureaus |
Essas três coisas não são sinônimos. O score é a nota; o Cadastro Positivo é parte do histórico que alimenta a análise; a negativação é o registro do atraso. Se você mistura os três, acaba tentando corrigir a coisa errada.
Uma pessoa pode ter score mediano sem negativação, mas com pouco histórico positivo no Cadastro Positivo. Outra pode ter um atraso antigo já fora da consulta pública e ainda assim enfrentar dificuldade em novos pedidos, porque o credor enxerga sinais internos de risco. Por isso, olhar só a pontuação nunca conta a história inteira.
O caminho prático é consultar o próprio CPF nos bureaus, verificar se há negativação, conferir o que aparece no Cadastro Positivo e, se preciso, corrigir inconsistências. Se o crédito foi negado, a pergunta útil não é só qual é o score, mas também qual informação o credor está vendo junto com ele.
No Brasil, isso costuma passar por consultas em Serasa, Boa Vista e SPC Brasil, além de dados que circulam entre instituições e bureaus como Equifax, Experian e TransUnion. A leitura correta é esta: score baixo não é o único motivo possível de recusa, e score alto também não garante aprovação.
O que fazer agora para melhorar a pontuação antes de pedir crédito
Se você quer melhorar a pontuação antes de pedir um cartão, empréstimo ou financiamento, concentre-se no que deixa rastro positivo e reduza o que sinaliza urgência. Pague o que está em aberto, evite novos pedidos em sequência e deixe seu histórico recente trabalhar a seu favor.
Se houver negativação, ela merece prioridade. Dívida atrasada costuma pesar mais do que detalhes menores do comportamento financeiro. Quitar ou renegociar pode não elevar o score no dia seguinte, mas normalmente remove parte do sinal que mais atrapalha a análise.
Se o seu Cadastro Positivo está fraco, isso não se resolve com atalho. O que ajuda é manter contas e parcelas em dia por tempo suficiente para formar um histórico confiável. É um processo lento, mas é justamente isso que dá valor ao indicador.
Antes de cada pedido, faça uma leitura simples: há atraso no CPF? houve muitas consultas recentes? meu histórico recente mostra organização ou aperto? Se a resposta aponta desorganização, vale esperar um pouco mais e reduzir a chance de recusa ou de juros piores.
O melhor uso do score de crédito é este, como termômetro de preparação. Quem quer crédito com mais chance de aprovação precisa mostrar consistência, não movimento desesperado. Quem entende isso para de olhar só para o número e passa a cuidar da informação que ele resume.
Perguntas frequentes
Consultar o próprio score de crédito baixa a pontuação?
Não. A consulta feita por você, sozinha, não costuma reduzir a nota. O cuidado é com várias consultas em sequência ligadas a pedidos de crédito, porque isso pode sinalizar busca intensa por dinheiro e pesar na leitura do risco.
Pagar uma dívida negativada sobe o score na hora?
Ajuda a melhorar o cenário, mas a pontuação não costuma reagir na hora. Depois do pagamento, a atualização depende de quando o credor e os bureaus processarem a informação, então a melhora pode levar um tempo para aparecer.
Depois de quantos anos a negativação sai do CPF?
O prazo típico é de cinco anos no cadastro público de inadimplentes. Mesmo assim, a dívida pode continuar existindo em bases internas do credor e influenciar novas análises, embora já não apareça como negativação pública.
Ter Cadastro Positivo sempre aumenta o score?
Não. Ele tende a ajudar quando registra um histórico consistente de contas e parcelas pagas em dia, porque mostra comportamento positivo além da inadimplência. Mas, sozinho, ele não garante pontuação alta nem compensa um CPF com sinais recentes de risco.
Por que meu score é diferente em cada bureau?
Porque cada bureau pode usar modelo próprio e receber as informações em momentos diferentes. Além disso, Serasa, Boa Vista, SPC Brasil, Equifax, Experian e TransUnion não necessariamente enxergam o mesmo conjunto de dados ao mesmo tempo, então a nota pode variar entre bases.
