
Quanto dinheiro você precisa ter na reserva de emergência?
A resposta curta é esta: a reserva de emergência costuma ficar entre 3 e 6 meses das suas despesas essenciais, não do seu salário nem do gasto total da casa. Se sua renda oscila, se você é autônomo ou se teria dificuldade para repor o caixa depois de um imprevisto, essa faixa tende a subir. Para achar o valor exato, a conta começa pelo que é básico e urgente, não pelo estilo de vida inteiro.
Principais conclusões
- A faixa prática é de 3 a 6 meses das despesas essenciais, não do salário.
- Se a renda é variável, a reserva tende a ficar mais perto de 6 meses.
- Some moradia, alimentação, transporte, saúde e contas básicas para chegar ao número certo.
- Guarde em aplicações com liquidez diária e baixo risco, para resgatar rápido.
- Revise o valor quando aluguel, escola, saúde ou renda mudarem.
Quanto guardar na reserva de emergência
Na prática, a maioria das pessoas fica na faixa de 3 a 6 meses de despesas essenciais. Em perfis com renda variável, como autônomos, freelancers e pequenos negócios, a reserva costuma precisar se aproximar mais do topo dessa faixa, porque o risco não é só um gasto inesperado, mas também um mês fraco de faturamento.
O Poder Judiciário de Santa Catarina, ao orientar servidores sobre reserva de emergência, trata esse dinheiro como um colchão para imprevistos do cotidiano. A lógica serve para qualquer brasileiro: a reserva existe para sustentar o básico enquanto você resolve o problema, e não para bancar férias, carro novo ou reforma planejada. Isso muda tudo na conta.
A fórmula prática é direta: despesas essenciais mensais x meses-alvo. Se suas contas básicas somam R$ 4.000 por mês e você quer 6 meses de cobertura, a reserva fica em R$ 24.000. Se o mesmo orçamento tiver estabilidade alta e renda previsível, 3 meses podem bastar, o que daria R$ 12.000.
O valor precisa ser revisto quando a vida muda. Subiu o aluguel, entrou escola particular, aumentou o plano de saúde ou caiu a renda? A reserva tem de acompanhar essa nova base. Quem mantém o número antigo costuma descobrir tarde demais que a proteção já ficou curta.
O que entra na conta das suas despesas mensais
- Moradia: aluguel ou parcela do imóvel, condomínio e contas que não podem parar.
- Alimentação: mercado, feira e itens básicos da rotina, sem incluir gastos de restaurante que são opcionais.
- Transporte: combustível, passagens, pedágio e manutenção recorrente.
- Saúde: plano de saúde, remédios de uso contínuo e consultas que entram no orçamento normal.
- Contas básicas: água, luz, internet, telefone e mensalidades essenciais para trabalhar ou estudar.
- Dependentes: escola, creche e despesas fixas diretamente ligadas a filhos ou outras pessoas sob sua responsabilidade.
- Parcelas temporárias, como um curso ou compra que acaba em poucos meses, não devem inflar a reserva por todo o período se já têm data para terminar.
- Dívidas entram em outra frente. Se elas apertam o caixa, o problema principal é reorganização de orçamento e juros, não aumentar a reserva sem critério.
- Gastos sazonais, como IPTU, matrícula escolar e material escolar, devem entrar como média mensal, não como valor cheio de uma vez.
- Para achar uma base realista, olhe extratos e cartões dos últimos 3 a 6 meses e recorte só o que é essencial e recorrente.
- Um erro comum é usar o salário líquido inteiro. Outro é usar o gasto total sem filtro, misturando lazer, viagem e compras eventuais com as despesas que precisam continuar.
- Se a despesa varia ao longo do ano, calcule a média mensal anualizada. Isso evita superestimar a reserva em meses de pico e subestimar nos meses comuns.
Onde guardar a reserva: liquidez, risco e resgate rápido
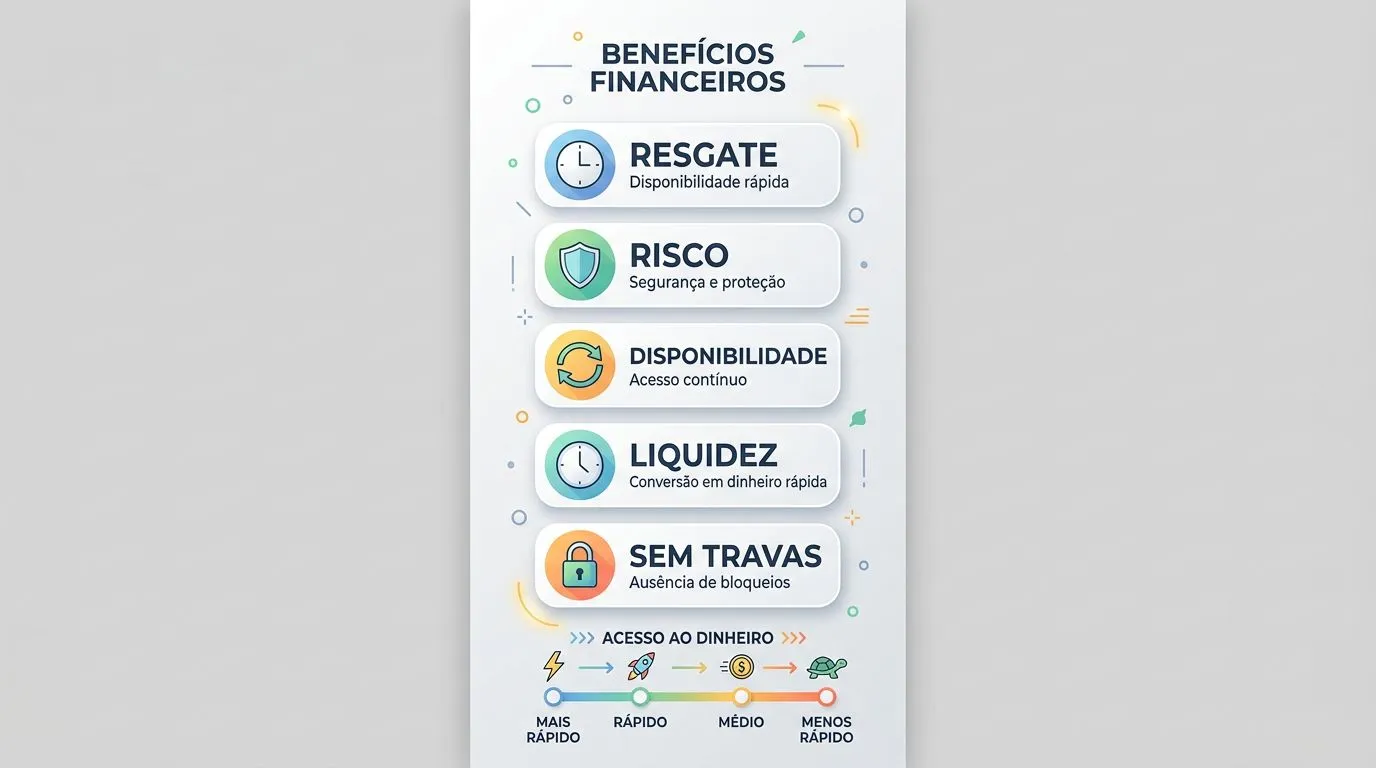
| Critério | O que significa | O que procurar | O que evitar | Exemplo prático de produto | Observação sobre acesso ao dinheiro |
|---|---|---|---|---|---|
| Liquidez | Velocidade para transformar a aplicação em dinheiro disponível | Resgate diário ou muito rápido | Prazo longo, carência sem necessidade ou travas de saída | Tesouro Selic, CDB com liquidez diária e alguns fundos DI | Se o dinheiro demora a cair, a reserva falha na hora H |
| Risco | Chance de o valor oscilar ou não estar disponível quando você precisar | Baixa volatilidade e proteção adequada ao perfil conservador | Ações, criptomoedas e ativos muito voláteis | Tesouro Selic costuma ser citado como opção segura pelo TJSC | Reserva não é para buscar retorno máximo, é para preservar acesso |
| Prazo de resgate | Tempo entre pedir o saque e ver o valor na conta | Prazo curto e previsível | Produtos com janelas de resgate demoradas | Tesouro Selic e CDBs de liquidez diária costumam atender bem | Se houver corte de horário para pedir resgate, confirme o funcionamento antes |
| Proteção do dinheiro | Regras de risco, cobertura e instituição emissora | Emissor sólido e produto simples de entender | Estruturas difíceis de sair, taxas altas ou complexidade desnecessária | Tesouro Direto, especialmente o Tesouro Selic, e CDB de banco conhecido | Simplicidade importa quando o dinheiro precisa ser usado depressa |
| Facilidade de uso | Quão fácil é aplicar, acompanhar e sacar | Aplicação sem burocracia e controle claro no app ou site | Produtos que parecem bons, mas exigem passos demais no resgate | Poupança, Tesouro Direto e aplicações de banco com liquidez diária | A reserva deve ser a parte mais fácil da sua vida financeira |
Na prática, a reserva costuma funcionar melhor em Tesouro Selic, CDB com liquidez diária e fundos DI bem simples. A B3 explica que a reserva cobre despesas essenciais e urgentes, e o TJSC destaca o Tesouro Selic como opção segura, com liquidez diária, embora o pedido de resgate tenha horário-limite em dias úteis.
A poupança segue como a alternativa mais simples, sobretudo para quem precisa começar hoje e não quer errar no básico. Mas simplicidade não significa melhor eficiência. Se você já consegue usar uma aplicação mais clara, com resgate rápido e sem complicação, faz sentido olhar além dela.
Como montar, aportar e usar sem atrapalhar o longo prazo
- Defina uma meta inicial possível, mesmo que ela seja menor que o alvo final. Se 6 meses parecem distantes, comece com 1 mês de despesas essenciais e suba aos poucos.
- Separe uma conta ou aplicação só para a reserva. Misturar esse dinheiro com investimentos de longo prazo é o jeito mais comum de sacar por impulso.
- Aporte todo mês, de preferência no dia em que o salário ou a receita entra. Se sobrar dinheiro no fim do mês, ótimo, mas não dependa da sobra para construir a reserva.
- Use a reserva apenas para imprevistos e perda temporária de renda. Compra planejada, viagem, troca de celular e reforma combinada não entram nessa conta.
- Depois de sacar, repor vira prioridade. O objetivo é voltar ao valor-alvo antes de acelerar outros investimentos.
- Revise o valor sempre que aluguel, escola, plano de saúde ou renda mudarem. Se a base mensal subiu, a reserva também precisa subir.
Uma boa regra prática é deixar a reserva visível e separada no aplicativo do banco ou da corretora, para evitar confusão mental. Quando o dinheiro aparece junto dos investimentos de maior risco, cresce a tentação de “emprestar” a reserva para o mercado. E esse é o tipo de atalho que costuma cobrar caro na primeira emergência.
Quanto guardar varia conforme o seu perfil
Quem tem renda fixa e emprego estável pode trabalhar com a faixa inferior, desde que as despesas estejam bem controladas. Já quem recebe por comissão, trabalha como autônomo, freelancer ou empresário costuma precisar de mais meses de cobertura, porque o risco não está só no gasto inesperado, mas também na dificuldade de recompor o caixa.
A Investimentos.com.br resume bem essa diferença ao apontar a faixa de três a seis meses para a maioria e um colchão maior para quem tem renda variável. Isso faz sentido na prática, porque a velocidade de reposição importa tanto quanto o tamanho da reserva. Se o dinheiro demora a voltar, a proteção precisa ser maior desde o começo.
Quem tem dependentes também precisa olhar com mais cuidado para a cobertura. A conta não é só sua. Ela inclui o impacto financeiro de filhos, cônjuge e outras pessoas que dependem da mesma renda, além dos custos fixos que não podem simplesmente ser cortados de um mês para o outro.
Outro ajuste importante é a velocidade para recompor o saldo depois do uso. Se você leva muitos meses para voltar ao normal, vale guardar um pouco mais no início. Se sua renda é previsível e você consegue recompor rápido, a faixa de 3 meses pode ser suficiente para o primeiro ciclo de organização.
Se quiser um atalho honesto, pense assim: quanto mais instável for sua renda, quanto maior for sua responsabilidade financeira e quanto mais demorar para repor o caixa, maior deve ser a reserva. O número final nasce dessa combinação, não de uma fórmula mágica.
A decisão mais segura é esta: calcule suas despesas essenciais, escolha um alvo entre 3 e 6 meses e só aumente a cobertura quando a renda for instável ou a reposição for lenta. Depois, coloque o dinheiro em uma aplicação com liquidez alta e resgate rápido, como Tesouro Selic ou CDB com liquidez diária, para que a reserva realmente esteja lá quando o imprevisto acontecer.
Perguntas frequentes
Posso guardar a reserva de emergência na poupança?
Pode, porque a poupança é simples e tem liquidez, o que ajuda quem está começando hoje. Mas ela costuma ser menos eficiente do que alternativas com resgate rápido e baixo risco, como Tesouro Selic ou CDB com liquidez diária, que o artigo cita como opções mais práticas para essa função.
Reserva de emergência e fundo de oportunidade são a mesma coisa?
Não. A reserva de emergência cobre despesas essenciais e imprevistos, então precisa ficar disponível rapidamente para sustentar o básico. Já o fundo de oportunidade serve para aproveitar chances de investimento e pode aceitar prazo maior e risco diferente.
Quanto tempo leva para montar uma reserva de emergência do zero?
Depende do quanto você consegue guardar por mês, então não existe um prazo único. O artigo recomenda começar com uma meta menor, como 1 mês de despesas essenciais, e aportar todo mês até chegar à faixa de 3 a 6 meses, em vez de esperar juntar tudo de uma vez.
Se eu sacar parte da reserva, preciso repor imediatamente?
Sim, assim que o orçamento permitir. O saque abre um buraco na proteção, e a prioridade volta a ser recompor o saldo até retomar a meta, que normalmente fica entre 3 e 6 meses das despesas essenciais.
