
Quando o dinheiro deixou de ser apenas papel e moeda?
Dinheiro digital é o valor que circula e fica registrado em sistemas eletrônicos, em vez de depender apenas de cédulas e moedas. Na prática, entram aí saldos bancários, cartões, carteiras digitais, Pix, criptomoedas e, no futuro, moedas digitais emitidas por banco central. No Brasil, a mudança mais visível veio com o Pix, um arranjo de pagamento integrado ao Sistema de Pagamentos Brasileiro, o SPB, mas ele não criou uma moeda nova, só acelerou a troca de registros de valor dentro desse sistema.
Principais conclusões
- O Pix não criou uma moeda nova, ele acelerou a troca de valor já registrada no sistema financeiro.
- Pagamentos digitais, criptomoedas e CBDCs têm 3 emissores diferentes, e isso muda controle, uso e risco.
- Em cripto, perder a chave privada pode significar perder acesso ao ativo, sem a intermediação de um banco.
- Quanto mais instantâneo o pagamento, maior a chance de gastar sem perceber o valor saindo.
Como o dinheiro digital surgiu e se popularizou
O dinheiro digital foi surgindo aos poucos, à medida que o valor deixou de circular só em papel e passou a ser movido por registros. Primeiro vieram depósitos bancários e transferências eletrônicas, depois cartões, internet banking e pagamentos pelo celular. No Brasil, o Pix virou o marco do uso cotidiano em massa.
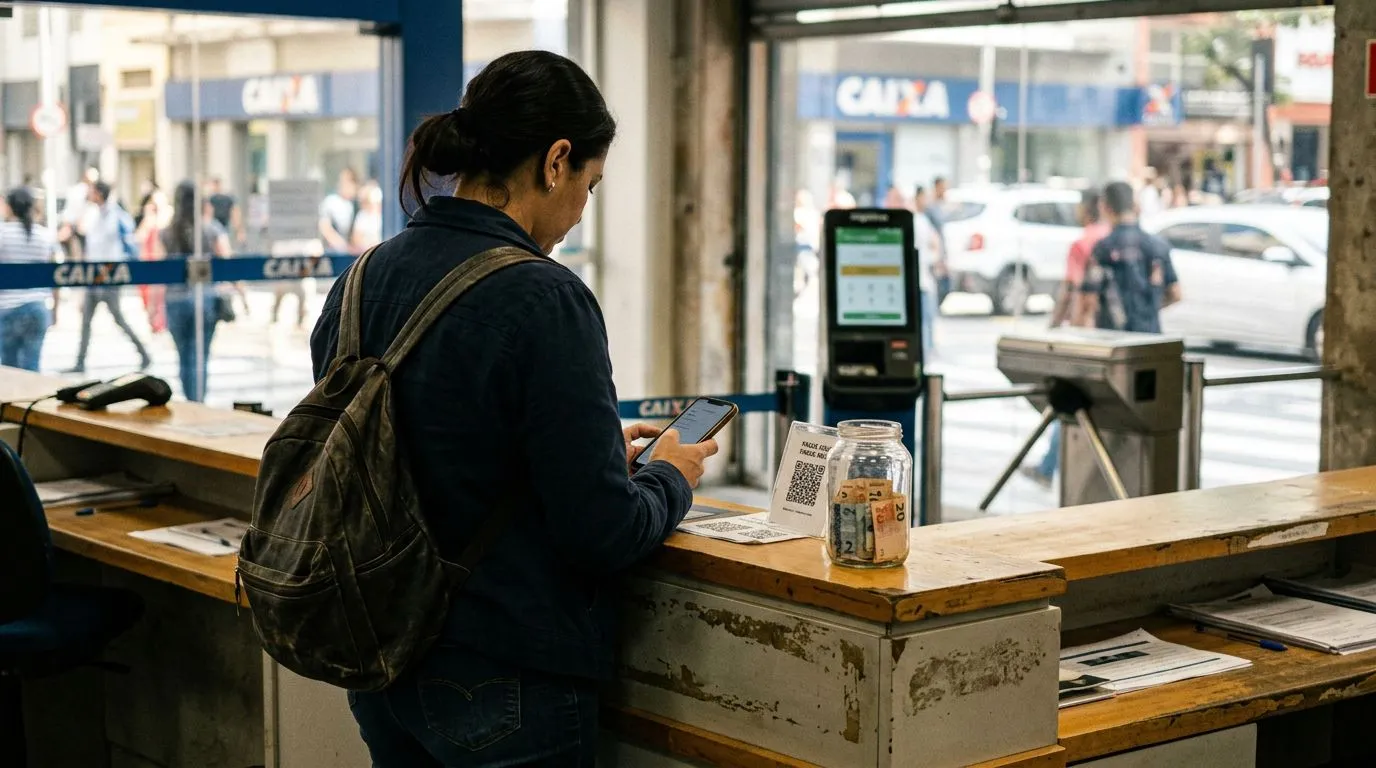
Essa mudança parece técnica, mas mexe com a experiência inteira do pagamento. Antes, a pessoa precisava carregar papel-moeda ou passar por um instrumento de pagamento com várias etapas; hoje, em muitos casos, basta autorizar uma transferência no celular e o valor muda de titularidade quase em tempo real.
Digitalizar o dinheiro, na prática, muitas vezes significa digitalizar o registro e a circulação do valor, não inventar uma moeda nova. O saldo da conta corrente já é dinheiro de uso eletrônico há décadas, e o Pix só deixou essa lógica mais simples, mais barata e mais acessível no dia a dia.
Um exemplo útil fora do sistema bancário tradicional é o E-Dinheiro. A plataforma foi pensada para digitalizar o Palmas, moeda social que ainda circulava em papel, e ampliar serviços financeiros comunitários, segundo Cernev, em artigo publicado na SciELO em 2020. Isso mostra que dinheiro digital também pode nascer para atender comunidades específicas, e não só para substituir a moeda oficial.
A relação das pessoas com o dinheiro também muda quando pagar fica instantâneo e quase invisível. O texto do gov.br sobre a psicologia do dinheiro digital aponta que a passagem do tangível para o abstrato altera decisões de consumo e de organização financeira. Na prática, há mais conveniência, mas também mais chance de gastar sem perceber o valor saindo.
A ideia central é esta: dinheiro digital é uma evolução dos meios de circulação e registro do valor. Não é um produto único, nem uma tecnologia única, nem sinônimo de criptomoeda.
O que muda entre pagamentos digitais, criptomoedas e CBDCs
| Conceito | Quem emite | Onde circula | Valor e uso | Controle e custódia |
|---|---|---|---|---|
| Pagamentos digitais | Bancos, instituições de pagamento e arranjos autorizados | Redes como Pix, cartões e carteiras digitais | Tendem a acompanhar a moeda oficial e servem para pagar, transferir e sacar | A conta ou a carteira é identificada, e a responsabilidade costuma ficar com a instituição e com o usuário no acesso |
| Criptomoedas | Redes descentralizadas ou protocolos próprios | Bolsa, exchanges, carteiras cripto e redes blockchain | Podem ser muito voláteis e funcionar mais como ativo negociável do que como meio estável de pagamento | A custódia pode ser própria ou terceirizada, e perder a chave pode significar perder o acesso |
| CBDCs | Banco central | Ambientes regulados em teste ou desenho institucional | Buscam representar digitalmente a moeda oficial | O controle tende a ser mais centralizado, com regras de conformidade e rastreabilidade |
A diferença principal está no emissor e no grau de controle. Pagamentos digitais usam a moeda fiduciária já existente, emitida por autoridade pública, enquanto criptomoedas criam um ativo separado do dinheiro estatal, geralmente operado em redes descentralizadas e sem um emissor único. Já as CBDCs, como o Drex no Brasil ou o euro digital em estudo, são iniciativas de moeda oficial digital emitida por banco central.
No uso cotidiano, isso muda bastante. Pix e carteiras digitais são feitos para comprar, receber e transferir com previsibilidade; criptomoedas podem ser usadas como meio de pagamento em alguns contextos, mas muitas vezes entram como ativo de investimento; CBDCs, se avançarem, devem ficar mais próximas da função de dinheiro oficial do que de um criptoativo especulativo.
Também muda a questão da custódia. Em pagamentos digitais tradicionais, a pessoa acessa o saldo por credenciais, senha, biometria ou app. Em cripto, quem guarda as chaves privadas controla o ativo, e a consequência é direta: sem controle da chave, sem acesso ao valor.
A volatilidade é outra linha que separa os três grupos. Pagamentos digitais e CBDCs, por definição, buscam estabilidade em relação à moeda oficial. Criptomoedas não carregam esse mesmo compromisso, então a oscilação de preço pode ser grande demais para quem precisa de previsibilidade no caixa do dia a dia.
Para quem quer entender o efeito concreto, a conta é simples: se a prioridade é pagar contas, receber salário, transferir valores e ter previsibilidade, pagamentos digitais fazem mais sentido. Se o objetivo é negociar um ativo de mercado, o universo cripto entra em cena. Se a discussão é política monetária e infraestrutura pública, a conversa vai para CBDC.
Como a infraestrutura funciona e quais riscos exigem controle
A infraestrutura do dinheiro digital depende de três camadas fáceis de entender: o registro do saldo, a interface usada pela pessoa e a rede que confirma a movimentação.
O ledger é o livro de registros, a carteira digital é a porta de entrada, e o sistema de pagamento é a via que valida e liquida a operação.
Por exemplo, num pagamento via Pix, o app mostra a carteira ou conta, o arranjo de pagamento transmite a ordem e o sistema atualiza o saldo e a titularidade quase em tempo real.
No Brasil, o Banco Central do Brasil organiza essa base dentro do Sistema de Pagamentos Brasileiro, o SPB, que reúne arranjos de pagamento como o Pix e também o projeto Drex. A importância disso é prática: quanto mais padronizado e supervisionado o trilho, menor a chance de erro operacional e maior a confiança para o uso em massa.
Em cripto, os riscos mais sensíveis mudam de nome, mas não desaparecem. A publicação da CGU sobre regulação de criptomoedas destaca a prevenção à lavagem de dinheiro como eixo central de controle. Na prática, isso envolve monitoramento de transações, verificação de origem de recursos, regras de conformidade e cuidado redobrado com custódia e fraude.
A volatilidade também é um risco operacional, não só financeiro. Uma empresa que recebe em cripto pode ver o valor recebido variar antes mesmo de converter para moeda oficial, o que afeta a conversão imediata e a exposição em caixa. Por isso, quem trabalha com esse tipo de ativo costuma precisar de uma política clara de conversão, limites de exposição e definição de quem responde pela custódia.
Quanto mais camadas de intermediação e mais responsabilidade sobre chaves privadas, maior a necessidade de controle. Isso vale para corretoras, fintechs, bancos e qualquer operação que misture dinheiro digital com automação e grande volume de transações.
O ponto central é que a segurança não depende do rótulo da tecnologia, e sim de quem opera, custodia e audita o sistema. Pix com autenticação fraca, carteira digital mal protegida ou exchange sem processo de compliance criam problemas diferentes, mas todos começam na governança.
Na prática, o mais seguro para a maioria das pessoas é separar as coisas: usar pagamentos digitais no dia a dia, tratar criptomoedas como ativo de risco e acompanhar as CBDCs como uma infraestrutura pública ainda em formação. Juntar tudo numa mesma categoria só embaralha a decisão.
Como ler essa mudança sem cair em confusão
Para quem lê, a pergunta útil não é se o dinheiro digital existe, porque ele já existe em várias formas. A questão certa é qual delas serve melhor ao uso pretendido, com qual nível de risco e sob qual regime de responsabilidade.
Se a meta é pagar rápido e com previsibilidade, o caminho regulado costuma ser a melhor aposta, como Pix, conta bancária ou carteira vinculada a instituição autorizada. Se a ideia é especular ou guardar um ativo cripto, o foco precisa estar em custódia, volatilidade e conformidade. Já quando a conversa é sobre a moeda oficial em versão digital, entram em jogo regulação, desenho institucional e o papel do Banco Central, como no Drex, que ainda é um projeto em desenvolvimento.
Checklist de verificação
- Confirme se o uso pretendido é pagamento, investimento ou transferência, e se a tecnologia escolhida foi feita para esse fim.
- Verifique quem emite o valor ou o ativo, porque isso define lastro, responsabilidade e possibilidade de bloqueio ou reembolso.
- Antes de guardar cripto, confirme quem controla a chave privada ou a custódia, e se existe processo de recuperação em caso de perda.
- Se houver operação com volume ou terceiros, confira as regras de conformidade, monitoramento e prevenção à lavagem de dinheiro aplicáveis ao caso.
Perguntas frequentes
Dinheiro digital é a mesma coisa que saldo bancário?
Não. O saldo bancário é apenas a representação eletrônica de moeda já emitida, guardada em uma conta. Dinheiro digital é um guarda-chuva maior, que pode incluir saldo bancário, Pix, carteiras digitais, criptomoedas e, em discussão, CBDCs. Na prática, isso muda quem emite, quem controla e quais regras valem para cada forma de valor.
Qual é a diferença entre carteira digital e conta bancária?
A carteira digital costuma ser a porta de entrada para pagar, receber e movimentar valor pelo celular, mas não substitui automaticamente uma conta bancária. Ela pode estar ligada a uma conta, a um arranjo de pagamento ou a um serviço específico, sem oferecer os mesmos serviços, garantias e obrigações de um banco tradicional.
Criptomoeda é aceita como dinheiro em qualquer lugar?
Não. A aceitação depende do comerciante, da rede usada e da regulação local, e isso varia muito de um país para outro e até entre estabelecimentos da mesma cidade. Além disso, a volatilidade pesa: para pagamento do dia a dia, o preço pode mudar rápido demais antes da conversão, o que reduz a previsibilidade.
CBDC vai substituir o dinheiro em papel?
Não necessariamente. O que bancos centrais costumam estudar é uma versão digital da moeda oficial para coexistir com os meios já existentes, não uma troca imediata das cédulas por completo. No Brasil, o Drex entra nessa lógica de moeda digital oficial em desenho, enquanto o dinheiro físico continua sendo usado normalmente.
Por que a custódia é tão importante no dinheiro digital?
Porque o acesso ao valor depende de quem controla chaves, credenciais ou permissões da carteira e do sistema. Se essa custódia falha, o resultado pode ser perda de acesso, fraude ou bloqueio de fundos. Em cripto isso é ainda mais sensível, já que a chave privada funciona como a própria prova de controle do ativo.
