
Quais superstições de Wall Street ainda influenciam investidores
Algumas superstições de Wall Street ainda mexem com investidores porque prometem reduzir a incerteza com atalhos simples: um calendário, um ritual, uma máxima de pregão. Elas atraem quem quer decidir mais rápido, acertar o timing e fugir das quedas, mas, na maior parte das vezes, funcionam melhor como curiosidade histórica do que como regra de investimento. Este texto não trata de estratégias quantitativas nem de análise fundamentalista, e sim das crenças que continuam vivas por hábito, memória e narrativa.
Principais conclusões
- O efeito janeiro e o ‘sell in May’ aparecem em séries históricas, mas a força muda conforme mercado, período e amostra.
- Máximas de pregão e rituais são, em geral, folclore de mercado, úteis para entender cultura, não para alocar capital.
- Quando a crença substitui análise de risco, prazo e diversificação, ela vira um atalho que pode piorar a decisão.
- A superstição pode parecer convincente porque a memória favorece acertos raros e esquece erros frequentes.
O que as superstições de Wall Street prometem ao investidor
A promessa central é conforto diante de um mercado que muda o tempo todo. Quando alguém diz que janeiro sinaliza o ano, ou que maio é mês de sair, a ideia parece oferecer um mapa em vez de ruído. Na prática, essas crenças vendem duas coisas muito sedutoras: a sensação de que o investidor consegue antecipar movimentos e a impressão de que eventos aleatórios tinham, afinal, algum sentido.
Isso pega porque simplifica a decisão. Se a pessoa acredita que um padrão sazonal “funciona”, ela sente que está seguindo uma pista objetiva, mesmo quando essa pista é frágil ou depende demais do recorte escolhido. O ganho psicológico é claro, menos dúvida, mais sensação de controle. O custo aparece depois, quando a crença vira atalho e substitui análise de preço, risco, prazo e diversificação.
A atração também vem da memória seletiva. O investidor lembra com facilidade das vezes em que a regra pareceu certa e esquece as muitas vezes em que ela não ajudou em nada. Essa lembrança desbalanceada faz a superstição parecer mais robusta do que é. Em mercado, uma narrativa convincente não significa vantagem estatística.
De onde vieram as crenças mais conhecidas do mercado
- Crenças de calendário nasceram de observações repetidas de curto prazo, como o efeito janeiro e a máxima sell in May and go away, que sugerem comportamento sazonal em ações.
- Rituais de pregão e datas marcantes ganharam fama porque um dia parecem ter coincidido com uma alta, uma virada ou um evento histórico fácil de contar depois.
- Muitas máximas sobreviveram porque foram repetidas em livros, colunas e mesas de operação, até virarem parte do folclore de Wall Street.
- Crises antigas, choques macroeconômicos e períodos de forte volatilidade ajudam a fixar essas crenças, porque episódios dramáticos são mais lembrados do que longas sequências sem história.
- Quanto mais simples a frase, mais ela circula. Uma regra curta entra na conversa com facilidade e vira tradição mesmo sem ter sido testada com rigor consistente.
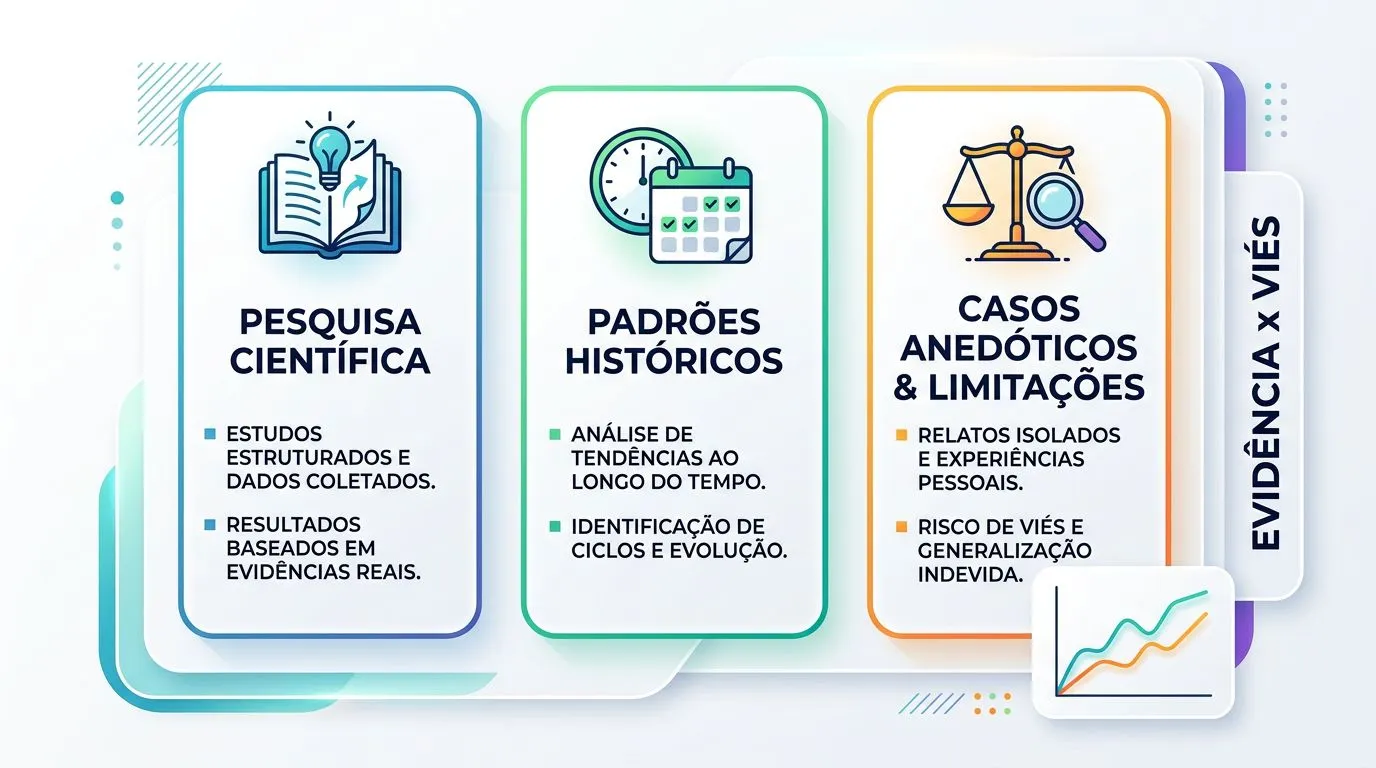
Alegação ou evidência: o que existe de pesquisa e o que é anedótico
| Crença ou padrão | Base observável | Força da evidência | Limitações e vieses | Leitura prática |
|---|---|---|---|---|
| Efeito janeiro | Séries históricas de retornos, especialmente em ações de menor capitalização | Há literatura financeira sobre o tema, mas a força varia por período e mercado | Pode sofrer com seleção de janela, mudanças estruturais e efeito de confirmação | Serve como curiosidade e hipótese para estudo, não como regra de decisão |
| Sell in May and go away | Comparação sazonal entre meses mais fortes e mais fracos | Existe padrão histórico em alguns mercados e períodos, mas não é estável o bastante para virar lei | O resultado muda quando se altera a amostra, o país e o intervalo analisado | Pode orientar atenção ao risco sazonal, mas não justifica sair automaticamente da renda variável |
| Máximas de pregão e rituais | Relatos, tradição de mesa e coincidências pontuais | Em geral anedótico ou de baixa verificabilidade | Memória seletiva, viés de disponibilidade e narrativa retroativa | Deve ser tratado como folclore de mercado, útil para entender cultura, não para alocar capital |
| Indicadores de sentimento popular | Menções recorrentes em mídia e conversa de mercado | Às vezes há correlação indireta com volatilidade, mas a causalidade é fraca | Mistura ruído, atraso de informação e interpretação excessiva | Pode merecer investigação quando há dado concreto por trás; sem isso, é só história bem contada |
A diferença principal não está entre “crença falsa” e “crença verdadeira”, e sim entre hipótese observável e anedota repetida. Quando existe série histórica, dá para perguntar se o padrão persiste fora do período original e se sobrevive a custos, impostos e mudança de regime de mercado. Quando só existe uma história famosa, não há base suficiente para transformar coincidência em método.
É aqui que entram instituições e pesquisadores que ajudam a colocar o tema no lugar certo. O debate sobre vieses e tomada de decisão aparece com frequência em trabalhos do CFA Institute, em discussões da SEC sobre educação do investidor e em estudos de finanças comportamentais associados a nomes como Daniel Kahneman e Richard Thaler. Já autores como Robert Shiller ajudam a mostrar por que narrativas coletivas se espalham com tanta força, mesmo quando a evidência é mais fraca do que a história sugere.
Viés comportamental: quando a superstição vira decisão ruim
- Viés de confirmação faz a pessoa notar só os casos em que a superstição parece certa e ignorar os muitos em que ela falha.
- Aversão à perda e medo de ficar de fora empurram o investidor a agir rápido, muitas vezes sem critério suficiente para justificar a mudança.
- Excesso de confiança transforma uma coincidência em regra e leva a apostas mal calibradas, como girar a carteira por um sinal fraco.
- Quando a crença vira gatilho de compra ou venda, o problema deixa de ser cultural e passa a ser financeiro: o investidor toma decisão com base em narrativa, não em relação risco-retorno.
Esse efeito fica mais perigoso em momentos de estresse. Uma manchete forte, uma sequência de quedas ou uma alta fora do padrão deixam a pessoa mais vulnerável a sinais supersticiosos, porque o cérebro corre atrás de uma explicação rápida. Aí a superstição deixa de ser brincadeira de pregão e entra na conta de retorno, custo de oportunidade e erro de timing.
O padrão também aparece quando o investidor tenta “compensar” perdas com um gesto simbólico, como comprar ou vender por causa de uma data conhecida. A lógica parece inofensiva, mas muitas vezes troca disciplina por improviso. Em carteira, improviso caro costuma parecer prudência até a primeira correção forte.
Como usar esse tipo de crença sem cair na armadilha
- Separe a narrativa da regra operacional. Se a crença só rende uma boa história, trate-a como contexto cultural, não como gatilho de compra ou venda.
- Teste o padrão fora do recorte famoso. Veja se ele aparece em outros períodos, em outros países ou em índices diferentes, porque coincidência localizada costuma sumir quando a amostra muda.
- Exija critério de decisão. Se a superstição não altera alocação, prazo, risco ou custo de forma mensurável, ela não deve sair da curiosidade e virar ordem.
- Use a crença apenas como alerta para investigar. Se houver dado, confira a série; se não houver, descarte sem culpa.
- Prefira regras que sobrevivem ao custo. Uma ideia que só parece boa antes de imposto, spread e taxa de corretagem não é sinal, é ilusão de vantagem.
O filtro prático é simples: a crença só merece atenção se você conseguir explicar, em linguagem de mercado, o que exatamente ela melhora. Pode ser timing, gestão de risco ou leitura de sazonalidade. Se a resposta ficar no nível de “sempre foi assim”, a função dela é cultural, não decisória.
Para o investidor iniciante ou intermediário, a melhor postura é tratar superstições de Wall Street como um mapa da psicologia do mercado, não como uma bússola de alocação. Elas ajudam a entender por que certas ideias pegam, por que o mercado adora histórias curtas e por que dados ruins podem sobreviver muito tempo. Mas, na hora de investir, o que deve mandar é o que pode ser medido, comparado e sustentado ao longo do tempo.
Perguntas frequentes
Existe superstição de Wall Street que realmente funciona sempre?
Não. O artigo mostra que algumas crenças até parecem “funcionar” em certos recortes históricos, como o efeito janeiro ou o sell in May and go away, mas isso não as transforma em regra universal. Quando o período, o país ou o índice muda, o padrão pode desaparecer, então elas servem mais como hipótese do que como atalho confiável.
Qual é a diferença entre superstição e sazonalidade de mercado?
Superstição nasce de crença, tradição ou coincidência marcante; sazonalidade é um comportamento que aparece em séries históricas e pode ser testado em dados. A diferença prática é que a sazonalidade precisa sobreviver a mudanças de amostra, custos e regime de mercado, enquanto a superstição pode continuar viva só pela força da narrativa.
Investidor profissional leva essas crenças a sério?
Em geral, não como base principal de decisão. O artigo indica que elas entram, no máximo, como curiosidade ou ponto de partida para investigar um possível padrão, mas a alocação continua dependendo de análise, contexto, risco, prazo e custos. Sem isso, a crença vira folclore de mercado, não ferramenta de investimento.
Por que tantas superstições sobrevivem mesmo sem prova forte?
Porque histórias simples pegam mais facilmente do que séries longas de dados. O investidor tende a lembrar dos acertos que confirmam a crença e a esquecer as vezes em que ela falhou, o que faz a superstição parecer mais sólida do que realmente é. Essa combinação de memória seletiva e narrativa convincente ajuda a tradição a durar.
