
Por que a crise de 1929 derrubou tantas empresas
Por que a crise de 1929 derrubou tantas empresas? Porque o crash da Bolsa de Nova York foi só o estopim. Depois dele, veio a perda de confiança, a corrida bancária, a secura do crédito e a queda brusca de consumo e investimento. Este texto trata da crise nos Estados Unidos e dos efeitos globais, não apenas da queda das ações.
Principais conclusões
- O crash de outubro de 1929 foi o estopim, mas a crise se espalhou nos anos seguintes pela queda de consumo e investimento.
- A corrida bancária transformou medo em falta de caixa, e empresas dependentes de crédito curto ficaram sem financiamento.
- Negócios com muita dívida de curto prazo foram os primeiros a quebrar quando capital de giro e refinanciamento sumiram.
- O aperto monetário e o padrão-ouro reduziram a liquidez e pioraram a contração econômica em vários países.
O que mudou depois do crash de 1929
O crash de outubro de 1929 não encerrou a crise, ele abriu espaço para algo bem mais amplo. A Bolsa de Nova York caiu, o patrimônio financeiro encolheu e milhões de pessoas passaram a agir como quem espera tempos piores, comprando menos, investindo menos e segurando caixa.
Esse movimento importa porque a economia real vive do gasto corrente. Quando famílias seguram o consumo e empresas congelam compras, o choque sai do pregão e entra na folha de pagamento, no estoque e na renovação de dívida. A obra The Great Depression, de Milton Friedman e Anna Schwartz, e a síntese histórica do Federal Reserve History ajudam a entender esse elo entre mercado financeiro e atividade econômica.
A queda das ações foi um evento, a depressão foi um processo. E é o processo que derruba empresas em massa: não basta o preço do ativo cair, o fluxo de dinheiro precisa parar de circular. Foi isso que aconteceu quando o medo passou a orientar bancos, depositantes e tomadores de crédito.
Como a quebra de confiança virou crise bancária
A quebra de confiança virou crise bancária porque o sistema era vulnerável a saques rápidos e em série. Quando os depositantes achavam que o banco podia não resistir, corriam para retirar o dinheiro, e essa retirada forçava a instituição a vender ativos às pressas ou suspender crédito.
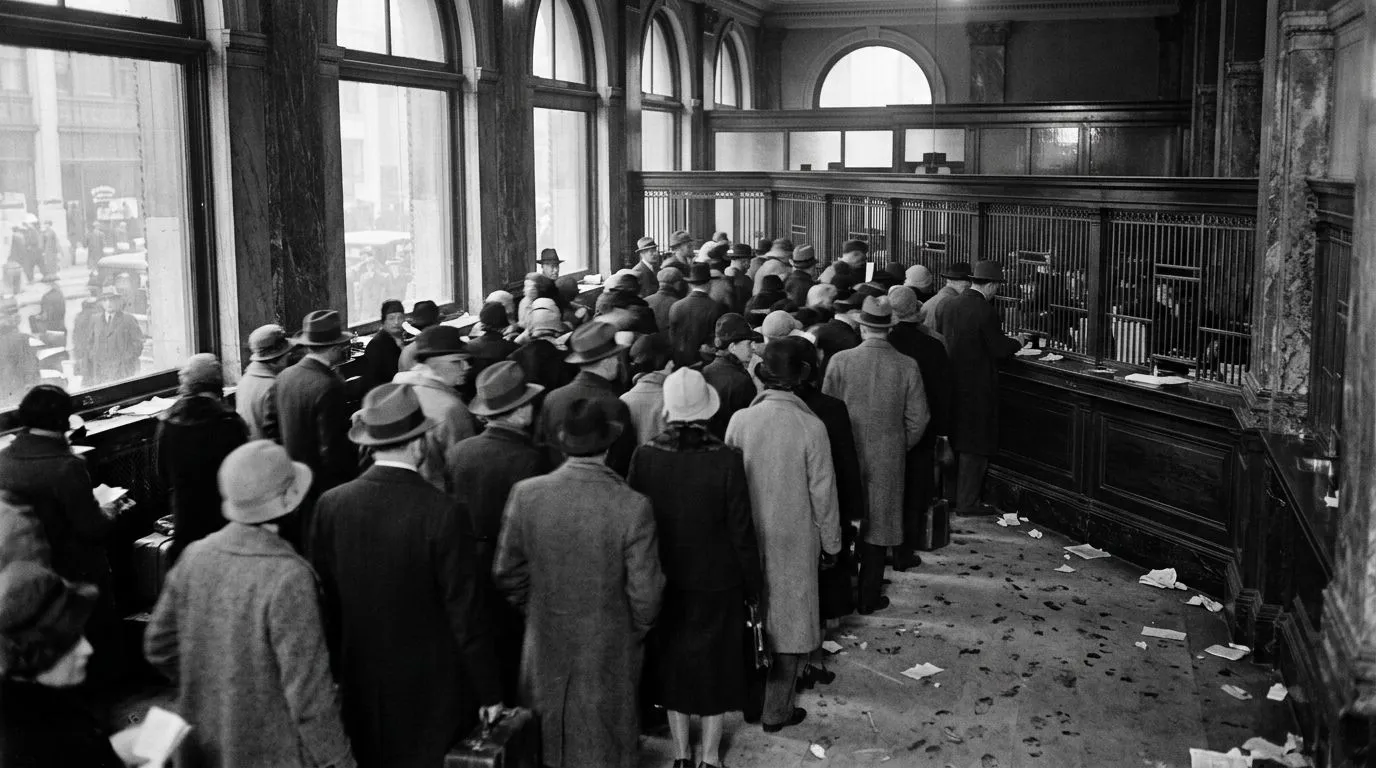
Nos anos 1930, a fragilidade bancária era maior do que hoje, porque a rede de proteção era limitada e a supervisão tinha menos capacidade de conter o pânico. O Fed de Nova York e o Federal Reserve, segundo as análises históricas reunidas pelo Federal Reserve History, falharam em impedir que a contração monetária se espalhasse. Menos reservas e menos moeda em circulação significavam menos empréstimos para giro, folha e estoque.
É aqui que um problema de confiança vira um problema de solvência. Um banco pode parecer saudável no papel e ainda assim quebrar se muitos clientes pedirem dinheiro ao mesmo tempo. Para a empresa que dependia de crédito de curto prazo, isso significava ficar sem caixa justamente quando precisava pagar salário, fornecedor e parcela vencida.
Quais fatores transformaram a crise financeira em falências em massa
As falências em massa começaram quando a queda da demanda encontrou o aperto de crédito. Consumidores reduziram compras, empresas cortaram encomendas e, ao mesmo tempo, o sistema bancário ficou menos disposto a emprestar. O resultado foi uma compressão dupla: menos receita entrando e mais dificuldade para manter as contas correntes em dia.
O capital de giro foi o primeiro ponto de estrangulamento. Se a firma não consegue financiar estoque, salários e contas operacionais por algumas semanas ou meses, ela entra em atraso. Estoque encalhado vira caixa parado, e caixa parado, em crise, é quase morte lenta para quem depende de giro rápido.
Negócios alavancados sofreram mais. Quem tinha muita dívida de curto prazo, margem apertada ou forte dependência de financiamento bancário foi empurrado para a beira da insolvência. John Kenneth Galbraith, ao descrever a época, chamou atenção para a combinação de especulação, excesso de confiança e fragilidade estrutural que fez o sistema desabar com força desproporcional.
O mecanismo prático era cruel:
- sem empréstimo, a empresa atrasava fornecedor
- sem fornecedor, faltava mercadoria
- sem mercadoria ou produção, a venda caía
- sem venda, o salário atrasava
- sem salário, o consumo caía ainda mais
Assim, uma falência deixava de ser caso isolado e virava contágio econômico.
Como política monetária e comércio exterior pioraram a queda
| Política | Efeito imediato | Como afetou empresas | Exemplo histórico | Relação com a depressão |
|---|---|---|---|---|
| Aperto monetário e falha de resposta do Federal Reserve | Menos liquidez e crédito | Empresas perderam capital de giro e refinanciamento | Contração monetária descrita por Friedman e Schwartz | Aprofundou a recessão bancária e a quebra de firmas |
| Padrão-ouro | Limitou a liberdade dos bancos centrais | Ajustes internos ficaram mais duros e demorados | Países presos à defesa da paridade cambial | Transmitiu a crise entre economias |
| Smoot-Hawley Tariff Act | Aumentou barreiras ao comércio | Exportadoras venderam menos e receberam pior | Tarifas de 1930 nos Estados Unidos | Reduziu o comércio mundial e agravou a queda |
A política piorou a crise porque retirou amortecedores em vez de colocá-los. O padrão-ouro amarrava a resposta monetária, já que defender a paridade cambial podia impor juros mais altos e contração justamente quando a economia precisava de fôlego. Em vez de liquidez, veio rigidez.
No comércio exterior, o Smoot-Hawley Tariff Act elevou tarifas em 1930 e encontrou retaliação de outros países. Isso encareceu trocas, reduziu exportações e derrubou a receita de empresas que dependiam de mercados externos. Para quem vendia manufaturados, commodities ou bens intermediários, menos comércio significava menos pedidos e mais cortes de produção.
A lição prática é direta: crise bancária e barreiras comerciais não ficam em compartimentos separados. Quando crédito encarece e o comércio encolhe ao mesmo tempo, a empresa perde duas fontes de oxigênio de uma vez, o financiamento e o faturamento.
Cronologia da crise de 1929 e das ondas de falências
- Setembro e outubro de 1929: o auge especulativo do período conhecido como Roaring Twenties termina no crash da Bolsa de Nova York, que destrói riqueza financeira e abala a confiança.
- 1930: começam novas falências bancárias e o crédito fica mais seletivo, o que atinge empresas dependentes de giro e de refinanciamento curto.
- 1931 a 1933: a contração se aprofunda, a produção cai, o desemprego sobe e mais negócios fecham, agora não só por falta de vendas, mas por falta de liquidez.
- Ao longo desse período, a Grande Depressão se espalha e o National Bureau of Economic Research registra a cronologia recessiva que marca a queda prolongada da atividade.
A sequência importa porque mostra que a falência das empresas não foi um efeito instantâneo do dia do crash. Houve ondas sucessivas, cada uma empurrada por um elo diferente, primeiro o medo, depois o banco, depois o crédito, depois a renda. É por isso que a crise durou tanto e atingiu tantos setores ao mesmo tempo.
O que essa crise ensina sobre confiança, crédito e contágio
- A confiança é infraestrutura econômica, sem ela, depositantes, fornecedores e consumidores passam a agir como se o caixa fosse mais raro do que realmente é.
- Um choque financeiro pode virar recessão geral quando bancos param de emprestar e empresas param de investir ao mesmo tempo.
- Liquidez e resposta rápida importam porque, em crise sistêmica, atrasar a intervenção costuma transformar falta temporária de dinheiro em falência definitiva.
- A crise de 1929 mostra que bancos, crédito e comércio enfraquecidos juntos criam um ambiente em que até empresas viáveis podem quebrar.
O ponto central não é que a bolsa tenha caído. É que a queda revelou fragilidades já acumuladas nos Roaring Twenties e abriu espaço para uma cadeia de reação que o sistema financeiro não conseguiu interromper. Quando a confiança some, o crédito seca e as vendas caem, empresas não precisam estar mal administradas para quebrar.
Se você quiser resumir a crise em uma frase, ela seria esta: o crash destruiu riqueza, a instabilidade bancária destruiu crédito e a política econômica ruim destruiu a recuperação. O resultado foi uma depressão longa o bastante para transformar sustos de mercado em falências de verdade.
Checklist de verificação
- Você consegue explicar a diferença entre o crash de 1929 e a depressão que veio depois, em uma frase curta, sem misturar os dois eventos.
- Você consegue apontar o elo entre corrida bancária e falta de crédito, mencionando folha, estoque ou capital de giro.
- Você consegue dizer por que uma empresa pode quebrar mesmo sem ter caído na bolsa, usando a cadeia vendas, caixa e dívida.
- Você consegue citar, pelo menos, um fator que agravou a crise além do mercado acionário, como o padrão-ouro ou o Smoot-Hawley Tariff Act.
Perguntas frequentes
A crise de 1929 começou só por causa da bolsa?
Não. O crash foi o gatilho mais visível, mas a depressão se aprofundou porque já havia fragilidades bancárias, contração do crédito e queda de consumo e investimento. A bolsa abriu a crise; a quebra de confiança e a resposta econômica ruim fizeram o resto.
Por que tantas empresas quebraram mesmo sem operar na bolsa?
Porque empresa depende de caixa diário, não de cotações. Quando consumidores compram menos e os bancos cortam empréstimos, falta dinheiro para salário, fornecedor e dívida vencida. A crise apertou justamente o capital de giro, que é o primeiro a travar quando o crédito seca.
Qual foi o efeito do padrão-ouro na crise?
Ele limitou a liberdade dos países para expandir moeda e crédito, o que atrasou a recuperação em vários lugares. Na prática, defender a paridade cambial podia exigir juros mais altos e mais aperto justamente quando a economia precisava de liquidez.
A tarifa Smoot-Hawley piorou a crise de 1929?
Sim. O protecionismo reduziu o comércio internacional e atingiu exportadores, importadores e cadeias produtivas já fragilizadas. Para empresas que dependiam de vendas externas, isso significou menos pedidos, menos receita e mais cortes de produção.
