
O que é o efeito manada nos mercados e como ele começa
No mercado, o efeito manada acontece quando investidores começam a repetir o que os outros fazem, em vez de decidir com base na própria análise. Às vezes, tudo começa com uma notícia, um rumor ou uma alta forte, e a coisa se espalha rápido, porque seguir o grupo parece reduzir o medo de errar sozinho. Este texto fala de ações e fundos, não de manada em consumo ou moda.
Principais conclusões
- O efeito manada nasce quando investidores copiam o grupo sem nova informação relevante.
- O movimento simultâneo pode parecer igual, mas tem outra origem: a mesma notícia para muita gente.
- Sinais como alta ou queda acelerada, volume forte e discurso repetido pedem cautela imediata.
- Em fundos, o herding aparece no fluxo diário e pode alinhar entradas e saídas de vários investidores.
- A decisão prática é checar se houve fato novo antes de entrar só porque o preço correu.
O que é efeito manada e como ele difere de um movimento simultâneo
Efeito manada é o nome dado ao comportamento em que investidores deixam de lado parte da própria convicção e passam a seguir o grupo. Em finanças comportamentais, isso aparece como imitação de compra ou venda sem que a pessoa tenha recebido uma informação nova de peso. A PUC-Rio e a SciELO descrevem esse fenômeno como um viés recorrente nos mercados financeiros, ligado a bolhas, pânicos e movimentos que se afastam do fundamento.
A diferença para um movimento simultâneo é direta: no movimento simultâneo, várias pessoas reagem à mesma informação nova ao mesmo tempo; no efeito manada, parte delas entra porque viu o grupo entrar. Os dois casos podem gerar o mesmo gráfico de preços, mas a origem é diferente. No primeiro, existe uma tese comum; no segundo, existe contágio de comportamento.
Isso importa porque o preço pode subir por um motivo legítimo e, mesmo assim, atrair seguidores tardios que já nem estão olhando para a notícia original. A UFRGS associa esse tipo de dinâmica a bolhas especulativas e quebras de mercado, justamente porque o movimento ganha vida própria. Quando a compra ou a venda deixa de ser resposta à informação e vira cópia do fluxo, o mercado fica mais sujeito a exageros.
Por que investidores passam a seguir o grupo
- Medo de errar sozinho e de ficar em desvantagem diante do consenso.
- Suposição de que outros já fizeram a pesquisa e sabem mais.
- Busca por validação social em momentos de incerteza.
- Atalhos mentais que reduzem a análise própria e aumentam a dependência do comportamento alheio.
Esses quatro empurrões costumam andar juntos. O medo pesa mais quando o mercado está volátil, porque ir contra a multidão parece aumentar a chance de perda e até de constrangimento profissional ou social. Já a ideia de que “todo mundo sabe algo que eu não sei” abre espaço para seguir a corrente sem conferir o dado central.
Na prática, o investidor para de perguntar o que a informação vale e passa a observar quem está comprando ou vendendo. É assim que uma decisão razoável vira um reflexo de grupo. Gonzalez, Bastos e Perobelli (2011) aparecem na literatura justamente porque o comportamento de manada é observado com frequência em mercados financeiros, e isso não exige que a pessoa esteja totalmente desinformada, apenas que ela ceda à própria análise.
Nos fundos de investimento no Brasil, essa pressão pode ficar ainda mais visível quando há fluxo forte para a mesma classe de ativo. O estudo da FGV sobre fundos brasileiros encontrou evidências de herding em bases de fluxo diário, mostrando como a direção das entradas e saídas pode se alinhar em grupos de investidores. Isso ajuda a entender por que o fenômeno não fica restrito ao varejo individual.
Como o efeito manada começa e se espalha nos mercados
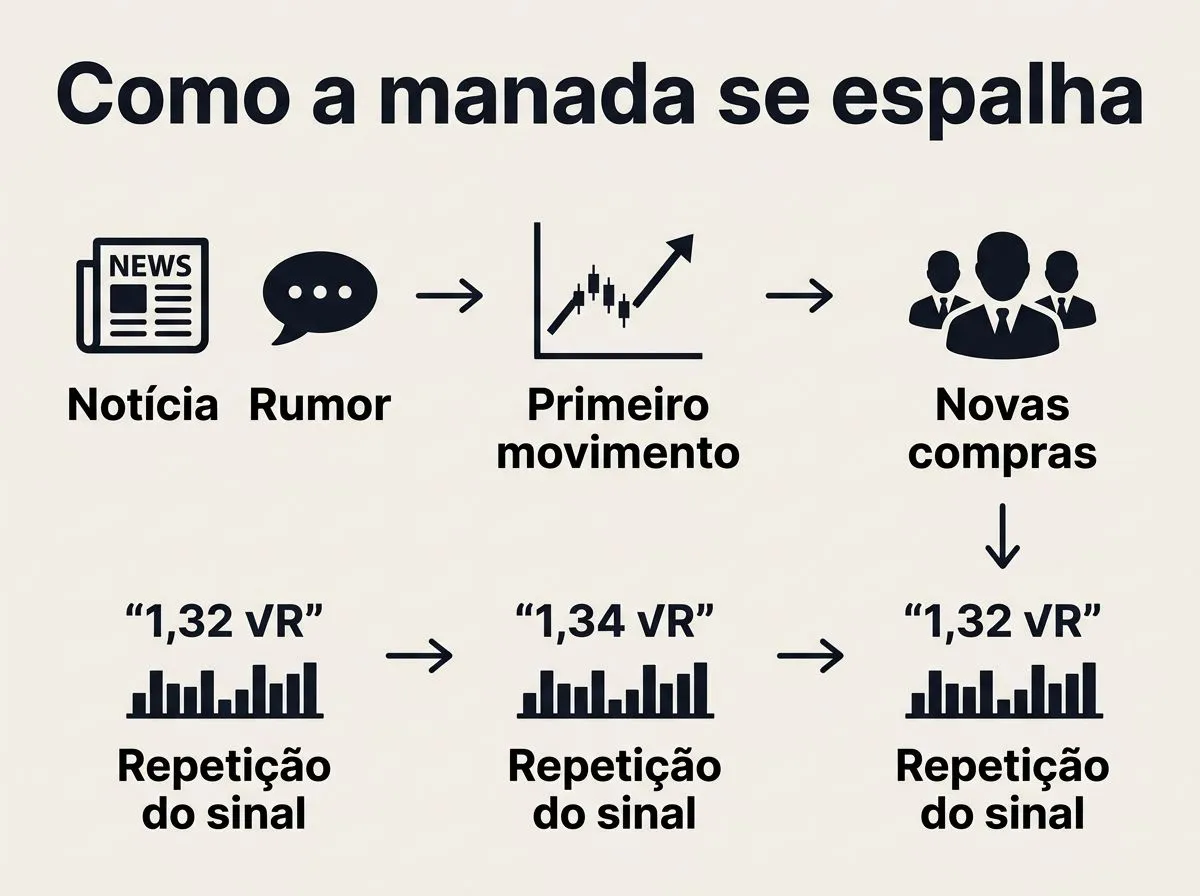
- Uma notícia, um preço que dispara, ou até um rumor cria o primeiro deslocamento.
- Os primeiros movimentos chamam atenção e atraem novas compras ou vendas.
- A repetição do sinal nas cotações, no volume e no discurso reforça a imitação.
- Em fundos e ações líquidas, o padrão também pode aparecer em fluxos, ordens parecidas e concentração de apostas na mesma direção.
O começo costuma ser banal. Uma revisão de lucro, uma mudança regulatória, um comentário de empresa ou até um boato provoca a primeira reação. Se o preço anda rápido o bastante, muita gente conclui que perdeu alguma informação e corre atrás do movimento, mesmo sem checar se a notícia realmente muda o valor do ativo.
Depois vem o reforço visual. Subida forte chama mais compra, queda forte chama mais venda. O volume cresce, os comentários se repetem e a sensação de consenso aumenta. Esse ciclo é perigoso porque o investidor passa a tomar o comportamento do mercado como prova, quando, na verdade, o mercado já está sendo influenciado por ele mesmo.
Em fundos, a propagação pode aparecer como entrada ou saída simultânea em categorias parecidas, especialmente quando o desempenho recente de um fundo faz outros investidores migrarem para o mesmo tipo de estratégia. Na dissertação ligada à FGV, o uso de dados de fluxo diário em fundos de ações, hedge e renda fixa no Brasil mostrou evidência forte de herding entre grupos heterogêneos de investidores. Ou seja, a imitação não precisa ser literal, basta que muita gente responda à mesma direção do fluxo.
Sinais, consequências e limites do efeito manada
| Sinal observado | O que costuma indicar | Risco para o investidor | Exemplos ou contextos citados na apuração | Quando pode ser apenas reação racional |
|---|---|---|---|---|
| Alta ou queda acelerada com pouca mudança nos fundamentos | Excesso de consenso, pressa ou reação emocional | Entrar tarde, vender no pior momento, ignorar preço e qualidade | Bolhas especulativas, pânicos e quebras de mercado, como discutem PUC-Rio, UFRGS e a literatura citada por Silva et al. (2015) | Quando a mesma informação realmente altera o valor do ativo e justifica a resposta simultânea |
| Fluxo muito parecido entre fundos ou investidores | Busca de validação e cópia do comportamento alheio | Concentração excessiva na mesma aposta e saída em bloco | Fundos de investimento no Brasil, com evidências de herding em estudos da FGV | Quando há rebalanceamento técnico ou reação comum a uma notícia objetiva |
O principal sinal de alerta é o descompasso entre preço e fundamento. Se o ativo sobe ou cai muito, mas quase nada mudou na tese econômica, há chance de o movimento estar sendo sustentado mais por imitação do que por análise. Isso não prova manada sozinho, mas acende a luz amarela que o iniciante costuma ignorar.
As consequências são previsíveis. Quem entra tarde compra caro, quem vende no susto realiza perda sem necessidade, e quem segue a multidão perde o ponto de decisão mais importante, que é a relação entre preço e valor. A literatura citada por Christie e Huang (1995), Gonzalez, Bastos e Perobelli (2011) e Silva et al. (2015) é útil aqui porque mostra que o comportamento coletivo pode aparecer tanto em momentos de euforia quanto de estresse.
Mas nem todo movimento em bloco é irracional. Se sai um dado realmente material, como uma mudança de juros, resultado de empresa ou notícia regulatória, é normal que vários agentes reajam quase ao mesmo tempo. O critério prático é observar se houve informação nova suficiente para justificar a virada, ou se o principal combustível passou a ser o próprio comportamento alheio.
Como ler o mercado sem cair na imitação automática
O antídoto não é contrariar a multidão por reflexo, e sim comparar a velocidade do preço com a força da notícia. Quando o ativo anda muito mais do que a informação sustenta, o impulso coletivo pode já estar dominando a cena. Quando o preço só reflete a nova realidade, a reação simultânea é esperada e faz sentido.
Para decidir melhor, o investidor precisa olhar três coisas: o que mudou de fato, se essa mudança altera o valor do ativo e se a reação do mercado parece maior do que a notícia pede. Se a resposta for “sim” para o excesso, a cautela aumenta. Se a notícia for forte e objetiva, a pressa de rotular como manada pode ser um erro tão grande quanto seguir o grupo.
No fim, o efeito manada começa pequeno, quase imperceptível, e vai ganhando força quando o mercado toma repetição por confirmação. Quem aprende a separar notícia de contágio e tese de cópia já reduz bastante a chance de comprar e vender por impulso. Esse filtro vale para ações, fundos e qualquer ativo em que o consenso pareça convincente demais, cedo demais.
Perguntas frequentes
O efeito manada acontece só em crises?
Não. Ele pode aparecer tanto em altas quanto em quedas, e o artigo mostra que isso ocorre quando uma notícia, um rumor ou uma alta forte começa a ser repetida pelo grupo. O que muda em crises é a visibilidade: a incerteza aumenta, a confiança na própria leitura cai e a imitação fica mais fácil de notar.
Seguir um índice é efeito manada?
Nem sempre. Seguir um índice costuma ser uma escolha consciente de investimento passivo, com regra definida e sem depender do que os outros estão fazendo naquele momento. O efeito manada entra quando a pessoa compra ou vende só porque viu o fluxo do grupo, sem uma tese própria sobre o ativo.
Como perceber se estou copiando o mercado sem analisar?
O sinal mais claro é quando a decisão passa a depender mais do medo de ficar de fora ou da pressão do consenso do que dos fundamentos do ativo. No artigo, isso aparece como descompasso entre preço e valor: o mercado acelera, mas a informação nova não parece forte o bastante para justificar a reação. Se você só olha quem está comprando ou vendendo, a chance de estar no automático aumenta.
O efeito manada desaparece em mercados muito líquidos?
Não desaparece, mas pode ficar mais difícil de enxergar. Mercados muito líquidos têm mais participantes, mais informação e respostas mais rápidas aos mesmos gatilhos, então o contágio pode parecer apenas uma reação coordenada. Ainda assim, a lógica continua a mesma: se o preço anda muito mais do que a notícia sustenta, vale desconfiar do impulso coletivo.
