
O que a tulipomania ensina sobre bolhas financeiras
Na Holanda do século XVII, dava para comprar um direito sobre um bulbo raro hoje e tentar revender antes da entrega, por um preço maior, amanhã. Foi assim que as tulipas viraram símbolo de especulação: não por serem flores bonitas, mas porque o mercado misturava expectativa, crédito informal e pouca disciplina para cumprir contratos. A tulipomania mostra que bolhas financeiras começam quando o preço passa a depender mais da esperança de revenda do que do valor de uso.
Principais conclusões
- Nos anos 1630, a tulipomania ocorreu na República Holandesa, em um mercado de bulbos raros e contratos de entrega futura.
- O risco maior vinha da revenda de contratos, não da flor em si: o ganho dependia de encontrar alguém disposto a pagar mais depois.
- As interpretações clássicas surgiram séculos depois, com autores como Mackay no século XIX e Kindleberger no século XX.
- A leitura acadêmica mais cuidadosa corrige exageros: houve especulação e perdas, mas não um colapso instantâneo e uniforme.
- A lição principal é prática: bolhas ficam perigosas quando o preço passa a depender mais da expectativa de revenda do que do uso real.
O que foi a tulipomania na Holanda do século XVII
A tulipomania foi um período de forte alta de preços e negociação especulativa de tulipas na República Holandesa, sobretudo nos anos 1630, durante a Dutch Golden Age. Havia base real para isso: demanda por bulbos raros, colecionismo entre grupos abastados e muito dinheiro circulando em um ambiente comercial ativo.
O caso ficou famoso porque a tulipa rara deixou de ser só um objeto de jardim e virou um ativo negociável. Mas este artigo não trata de bolsa de valores moderna nem de ações, porque esse não era o mercado da época. O que existia eram bulbos, promessas de entrega futura e revendas de contratos, tudo em um ambiente menos padronizado e mais frágil.
Também é preciso separar a alta de preços do desastre total que muita gente imagina. Houve quem lucrasse, houve quem perdesse na virada e houve quem ficasse preso a contratos difíceis de cumprir. Não foi um colapso instantâneo nem uniforme, e essa diferença importa porque muda a lição histórica: bolhas não precisam quebrar tudo ao mesmo tempo para serem perigosas.
Como funcionavam os contratos e as negociações de tulipas
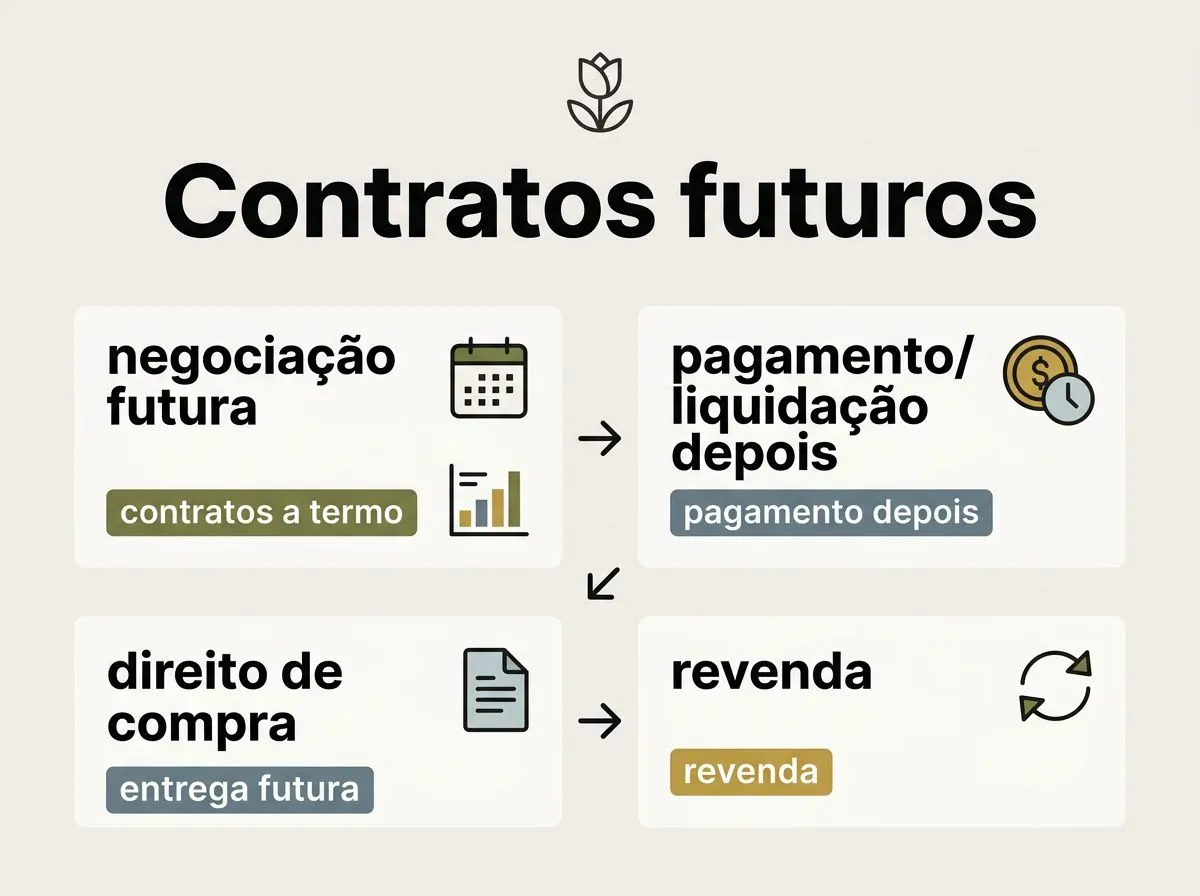
- Contratos a termo permitiam combinar hoje a compra ou venda de um bulbo para entrega futura, com pagamento ou liquidação depois.
- O objeto negociado podia ser o bulbo físico, o direito sobre ele ou a revenda do próprio contrato, e essa distinção aumentava a distância entre preço e uso real.
- Se o preço mudava antes da entrega, quem estava comprado podia ganhar muito ou perder rápido, e quem estava vendido podia ter dificuldade de honrar a promessa.
- Não havia a mesma padronização, compensação e fiscalização que se espera de um mercado moderno, então a inadimplência era um risco concreto e frequente.
Esse mecanismo ampliava a alavanca da especulação. Quando o ganho esperado vem da revenda, e não do consumo do bem, o preço pode subir muito antes de alguém perceber que já não há comprador na outra ponta. O problema prático é direto: contrato futuro sem proteção suficiente vira uma aposta na disposição do próximo participante de pagar mais.
Quais fontes históricas narram a tulipomania, e quão confiáveis elas são
| Fonte | Data em relação ao evento | Tipo de relato | Força e limites da evidência | Pontos que ela ajuda a confirmar |
|---|---|---|---|---|
| Encyclopaedia Britannica | Muito posterior | Síntese enciclopédica | Boa para visão geral, mas não é fonte primária | Contexto básico, cronologia ampla e o lugar do episódio na memória histórica |
| Mackay | Século XIX, muito depois | Narrativa popular sobre manias | Influente e legível, mas frequentemente visto como exagerado em partes | Fixou a imagem clássica da tulipomania como bolha |
| Charles P. Kindleberger | Século XX, muito depois | Interpretação histórica de crises financeiras | Útil para o enquadramento teórico, não para detalhe documental do caso | A tulipomania como exemplo de dinâmica de manias e reversões |
| Garber | Século XX, análise econômica | Releitura crítica com base em registros de preços | Fortalece a cautela contra exageros, embora o debate continue | Que nem toda descrição popular do episódio bate com os dados disponíveis |
| Journal of Economic Perspectives e Cambridge University Press | Século XX e XXI | Debate acadêmico de revisão | Úteis para comparar interpretações e limites das evidências | Que há controvérsia séria sobre escala, causalidade e narrativa |
| National Bureau of Economic Research | Século XX e XXI | Pesquisa econômica e histórica | Ajuda a situar o debate em literatura revisada, não em anedota | Que bolhas exigem olhar para mercados, incentivos e instituições |
| University of Amsterdam | Contemporâneo e acadêmico | Contextualização histórica e pesquisa sobre a Holanda | Boa fonte institucional para o contexto do país e da era | O pano de fundo social e comercial da República Holandesa |
O ponto central não é escolher a versão mais bonita do folheto. É entender que a tulipomania foi narrada primeiro por autores bem posteriores, como Mackay e depois Kindleberger, e que o olhar acadêmico posterior, sobretudo nos trabalhos discutidos no Journal of Economic Perspectives e em publicações da Cambridge University Press, corrigiu simplificações.
A leitura mais cuidadosa, em diálogo com Garber e com pesquisas ligadas a instituições como o National Bureau of Economic Research e a University of Amsterdam, trata o episódio como real, mas bem menos teatral do que a versão popular costuma pintar.
Como a tulipomania ajuda a entender bolhas financeiras
A tulipomania ajuda porque mostra a sequência básica de uma bolha: um ativo ganha fama, compradores entram esperando revenda mais cara, o preço acelera e a confiança passa a depender de haver alguém disposto a pagar ainda mais. Isso vale para tulipas, imóveis, ações ou qualquer bem que possa ser negociado acima do uso imediato que oferece.
O motor inicial costuma ser uma mistura de novidade, escassez percebida e liquidez disponível. Quando muita gente acredita que o ganho virá da próxima revenda, o preço deixa de refletir só utilidade ou custo de produção e passa a refletir a expectativa coletiva. O sinal de alerta é bem prático: se a conversa dominante já é sobre sair antes da queda, a tese de investimento ficou frágil.
A comparação, porém, tem limite. A tulipomania não prova que toda alta forte de preço seja bolha, nem que toda bolha termine do mesmo jeito. Ela é útil quando o ativo não tem fluxo de caixa claro, quando a compra depende de encontrar outro comprador e quando a liquidez seca rápido; fica exagerada quando se usa a história como atalho para chamar qualquer mercado caro de irracional.
O que é mito popular e o que a interpretação econômica mais cuidadosa corrige
- A ideia de que a economia holandesa inteira quebrou de uma vez é exagerada. O episódio foi importante, mas não resume sozinho a saúde da República Holandesa nem encerra a Dutch Golden Age.
- A noção de que tudo foi pura irracionalidade apaga o fato de que havia participantes tentando arbitrar, revender e cumprir contratos dentro das regras disponíveis.
- A confusão entre alguns preços extraordinários e ruína sistêmica generalizada distorce a escala do problema. Nem toda pessoa envolvida perdeu tudo, e nem todo contrato virou desastre.
- A tulipomania é um alerta histórico, não uma prova de que toda e qualquer subida de preço seja fraude ou loucura coletiva.
A interpretação mais cuidadosa também corrige um erro comum: transformar o episódio em caricatura moral. Bolhas não surgem só porque as pessoas são ingênuas; elas crescem quando há expectativa de lucro rápido, pouca fricção para entrar e um mercado que ainda não mostrou a fragilidade do crédito ou da confiança. É isso que torna a tulipomania útil até hoje: ela explica o mecanismo, não só o resultado.
Se você quiser usar a tulipomania como ferramenta mental, use assim: pergunte quem compra pelo uso do ativo e quem compra só porque espera vender mais caro, observe como a liquidez se comporta e desconfie quando a sustentação do preço depende quase inteiramente da próxima rodada de otimismo. É esse filtro que separa uma história curiosa de uma lição econômica de verdade.
Perguntas frequentes
A tulipomania derrubou a economia holandesa?
Não há base sólida para dizer que a economia inteira entrou em colapso por causa das tulipas. O episódio foi importante como mania especulativa, mas a escala do estrago costuma ser exagerada em versões populares. A leitura histórica mais cuidadosa também lembra que houve vencedores, perdedores e contratos difíceis de cumprir, não uma quebra instantânea e uniforme.
A tulipomania foi a primeira bolha financeira da história?
Ela é uma das mais famosas, mas chamar de "a primeira" simplifica demais a história econômica e depende do critério usado para definir bolha. O artigo ressalta, ainda, que o caso foi narrado de forma muito mais tardia por autores como Mackay e reinterpretado depois por estudiosos como Kindleberger e Garber, o que reforça a cautela com rótulos absolutos.
Os contratos de tulipa eram iguais a contratos futuros modernos?
Não. Havia contratos a termo, acordos de entrega futura e revenda de direitos sobre o bulbo, mas sem a padronização, a compensação e a fiscalização de um mercado moderno. Isso tornava a inadimplência um risco concreto e fazia o contrato funcionar mais como uma aposta na próxima revenda do que como um instrumento financeiro sofisticado.
Por que a tulipomania ainda é citada em economia?
Porque ajuda a ilustrar como expectativa de ganho, imitação e liquidez podem empurrar preços para longe do valor percebido, mesmo em mercados pequenos. No caso das tulipas, o alerta aparece quando a conversa dominante já é sobre vender antes da queda e quando o preço depende quase inteiramente de encontrar outro comprador disposto a pagar mais.
