
Como funciona a corrida bancária e por que ela assusta governos
Uma corrida bancária começa quando muitos clientes tentam sacar o dinheiro ao mesmo tempo, em horas ou poucos dias. O problema central nem sempre é um banco quebrado no papel, e sim um banco sem caixa imediato para atender tanta saída de uma vez, o que transforma um susto em crise de liquidez e, depois, em risco sistêmico.
Principais conclusões
- Em poucas horas ou poucos dias, saques em massa podem transformar falta de liquidez em crise sistêmica.
- Um banco pode ser solvente no longo prazo e ainda assim quebrar por não ter caixa imediato para atender saques.
- Quando o medo atinge bancos parecidos, o contágio acelera, e o custo de captação sobe junto com a fuga de depósitos.
- Garantia de depósitos e liquidez de emergência servem para ganhar tempo e evitar vendas forçadas de ativos.
O que é uma corrida bancária e por que ela acontece
Corrida bancária é a retirada massiva e simultânea de depósitos, quase sempre puxada pela perda de confiança. A mecânica é simples e cruel: se cada cliente acha que os outros vão sacar primeiro, ele entra na fila também. Esse efeito em cadeia acelera o problema e pode derrubar um banco que ainda teria ativos no balanço, mas não dinheiro disponível na hora certa, como descrevem a literatura da FGV e da Unicamp.
O ponto decisivo está na diferença entre liquidez e solvência. Um banco pode até ter ativos suficientes para cobrir seus compromissos no longo prazo, mas parte desse dinheiro fica presa em empréstimos, títulos ou outros ativos que não viram caixa de imediato. Se o passivo vence agora e o ativo só pode ser vendido com tempo e desconto, a pressão de saques abre um buraco operacional antes mesmo de existir uma falência contábil.
Isso explica por que depósitos à vista são tão sensíveis. O cliente pode sacar rápido, mas o banco não consegue transformar tudo em caixa no mesmo ritmo. A combinação de vencimentos curtos no passivo e ativos mais lentos no ativo deixa a instituição vulnerável justamente quando a confiança some.
Como o contágio se espalha entre bancos e por que a confiança importa tanto
| Origem do choque | Como o contágio se forma | Quem tende a sentir primeiro | Sinal de agravamento | Exemplo citado |
|---|---|---|---|---|
| Rumor ou notícia sobre fragilidade | Clientes e investidores passam a testar a segurança do banco e de instituições parecidas | Bancos com base de depósitos mais sensível ao pânico | Aumento de saques e consultas em massa | Silicon Valley Bank |
| Divulgação de perdas ou rombo | O mercado reprecifica o risco e força vendas de ativos | Bancos com carteira concentrada em títulos ou ativos longos | Queda no preço dos ativos e pressão por liquidez | Literatura acadêmica sobre contágio bancário |
| Exposição cruzada entre instituições | O medo de que um banco arraste outro reduz a disposição de renovar recursos | Bancos menores, regionais ou com menor colchão de caixa | Encarecimento da captação | Casos estudados pela Unicamp |
| Percepção de fragilidade semelhante | Clientes migram para instituições vistas como mais seguras | Bancos com modelo de negócios parecido com o atingido | Fuga de depósitos para concorrentes maiores | Crises bancárias analisadas pela FGV |
O contágio acontece porque a crise deixa de ser local e vira comparação. Quando um banco sofre saques ou é forçado a vender ativos com perda, outros bancos parecidos passam a ser vistos como igualmente frágeis. A literatura da Unicamp destaca que a fragilidade financeira do sistema bancário nasce justamente do contraste entre passivos líquidos e ativos ilíquidos, o que favorece a transmissão do medo.
Foi isso que tornou o caso do Silicon Valley Bank tão observado em 2023: a falha não era só de um banco isolado, mas um teste da rapidez com que depósitos podem sair e contaminar a percepção sobre instituições com perfil parecido. Nesse tipo de crise, a reputação pesa quase como capital, porque o dinheiro foge antes mesmo de haver um prejuízo realizado de fato.
Os bancos mais vulneráveis costumam ser os que têm menos liquidez, carteira concentrada em ativos de prazo longo ou uma base de depósitos mais volátil. Quando a captação encarece e os saques crescem, a instituição entra num ciclo ruim: vende ativos com desconto, piora sua posição, perde mais confiança e vê a saída de recursos acelerar.
Em crise bancária, o sinal mais perigoso não é uma manchete isolada, mas o encadeamento de efeitos: saques, venda forçada de ativos, aumento do custo de financiamento e migração para bancos vistos como porto seguro. Quando esses quatro passos aparecem juntos, a situação já passou de ruído de mercado.
O que governos e bancos centrais fazem para conter a corrida bancária
Governos e bancos centrais entram para impedir que falta de caixa vire colapso em cadeia. As ferramentas principais são garantia de depósitos, oferta de liquidez de emergência, intervenção e, quando necessário, resolução ou fusão. A lógica é ganhar tempo para separar um problema de liquidez de uma falência definitiva e evitar que o medo se espalhe pelo sistema.
A garantia de depósitos reduz o incentivo para correr ao caixa, porque o cliente sabe que terá proteção até certo limite. Já a injeção de liquidez funciona como ponte: o banco recebe recursos temporários para honrar saques sem precisar vender ativos às pressas. Na prática, isso corta a corrida no ponto em que ela começa, que é a dúvida sobre haver dinheiro disponível hoje.
No Brasil, o Banco Central do Brasil pode atuar com instrumentos de liquidez e supervisão, enquanto a proteção aos depositantes e a solução de instituições problemáticas se conecta ao arcabouço de resolução bancária. Na União Europeia, o Mecanismo Único de Resolução foi criado justamente para organizar a resposta quando a falha de um banco ameaça o conjunto do sistema. O desenho muda, mas o objetivo é o mesmo: impedir contágio e preservar funções críticas.
Essas respostas estabilizam o curto prazo, mas têm custo. Se o mercado entende que o governo sempre vai socorrer, cresce o risco de moral hazard, isto é, a tentação de assumir mais risco porque alguém cobre a conta depois. Por isso, a intervenção precisa ser firme, rápida e crível, mas também seletiva, para não transformar socorro em licença para imprudência.
Quando a autoridade entra, saques e transferências podem ser limitados, reorganizados ou transferidos para outra instituição. O cliente nem sempre perde o acesso ao dinheiro, mas pode enfrentar atraso, bloqueio temporário ou migração de contas até a definição da solução final. Na prática, a ideia é manter serviços essenciais funcionando enquanto o banco é reestruturado, vendido ou resolvido.
O que observar para saber se uma crise bancária está piorando
A piora fica visível quando a confiança deixa de ser conversa e vira comportamento. O dinheiro começa a sair, o banco paga mais para captar, vende ativos com pressa e, às vezes, precisa de um socorro maior do que parecia no começo. Nessa fase, a velocidade importa mais do que a origem do problema.
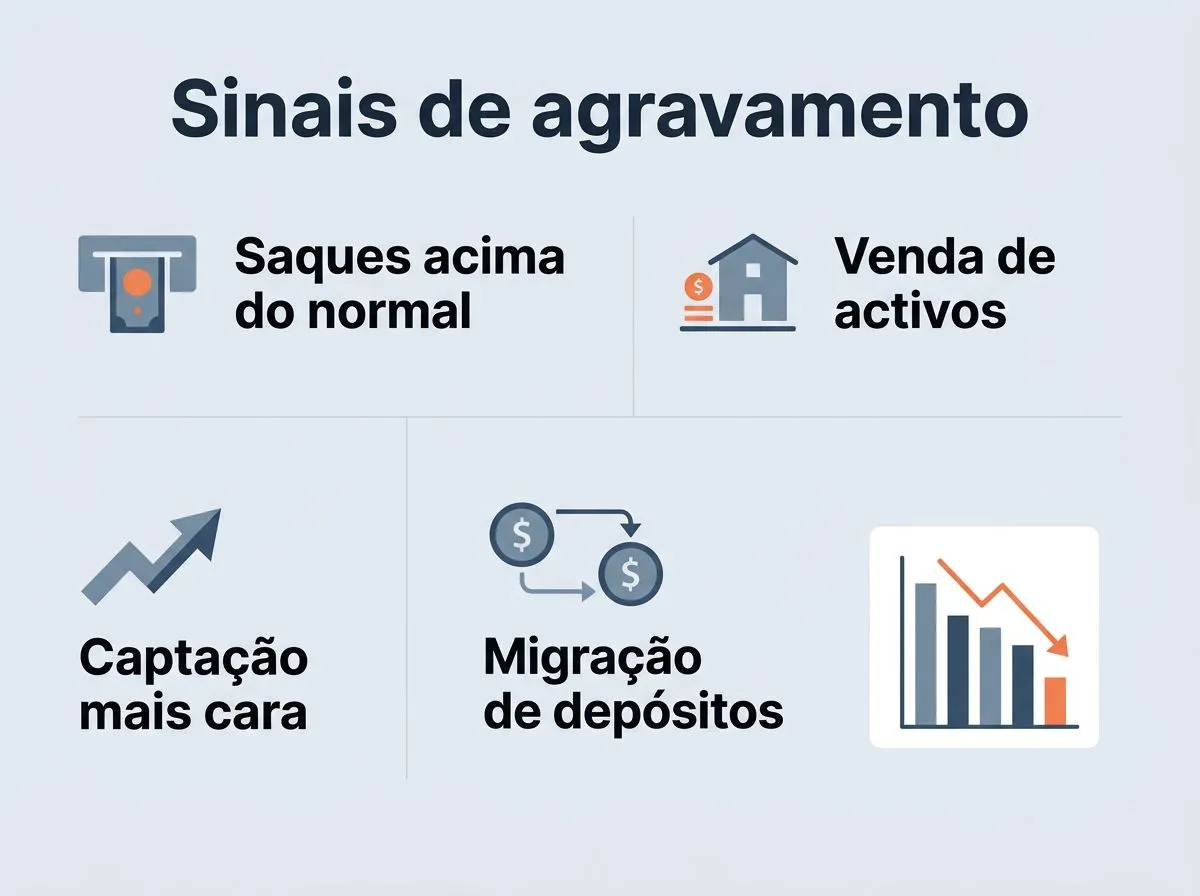
- Saques em ritmo acima do normal, especialmente em depósitos sem prazo.
- Venda de ativos com perda para gerar caixa imediato.
- Aumento do custo para tomar recursos no mercado.
- Migração de depósitos para instituições percebidas como mais seguras.
Se esses sinais aparecem ao mesmo tempo, o risco deixa de ser puramente individual. A crise passa a exigir resposta da autoridade, porque o custo de deixar o pânico correr tende a ser maior do que o custo de conter a liquidez no início.
Próximos passos para entender e acompanhar uma corrida bancária
- Comece perguntando se o problema é de liquidez, de solvência ou dos dois ao mesmo tempo.
- Veja se há saída acelerada de depósitos e encarecimento da captação.
- Observe se o banco está vendendo ativos com perda para obter caixa imediato.
- Procure a resposta da autoridade, como garantia de depósitos, linha de liquidez ou intervenção.
- Compare o caso com episódios anteriores, como o Silicon Valley Bank, sem confundir exemplo com regra geral.
Perguntas frequentes
Todo saque grande vira corrida bancária?
Não. Um saque grande só vira corrida bancária quando ganha escala, velocidade e efeito de contágio, a ponto de secar a liquidez do banco em pouco tempo. Um episódio isolado pode ser apenas estresse pontual; a corrida começa quando outras pessoas passam a sacar por medo de ficar por último.
Uma corrida bancária significa que o banco quebrou?
Não necessariamente. O banco pode ser solvente, ou seja, ter ativos suficientes no papel, e ainda assim não conseguir pagar todos os saques na hora em que eles acontecem. O problema costuma ser falta de caixa imediato, não falência contábil.
O que acontece com o dinheiro do correntista se o banco entra em crise?
Depende da proteção existente no país, do valor depositado e da medida adotada pela autoridade. Em alguns casos, o cliente recebe cobertura por um fundo de garantia; em outros, o dinheiro pode ficar temporariamente indisponível enquanto há intervenção, venda ou transferência da instituição.
Por que boatos aceleram tanto uma corrida bancária?
Porque o saque vira uma decisão preventiva em massa. Quando um rumor sugere que outros correntistas vão retirar antes, cada pessoa tenta chegar primeiro ao caixa, e esse comportamento coletivo faz a saída de dinheiro disparar muito mais rápido.
Em uma intervenção oficial, o banco fecha na hora?
Nem sempre. A autoridade pode manter parte dos serviços funcionando, limitar algumas operações, organizar uma venda ou transferir depósitos para outra instituição enquanto define a solução final. Para o cliente, isso pode significar atraso ou bloqueio temporário, mas não necessariamente fechamento imediato.
