
Como a inflação afeta seu dinheiro sem você perceber
A inflação corrói o seu dinheiro sem fazer alarde: ela encarece o que você compra, pressiona os juros, corrige contratos e só depois aparece no extrato. No Brasil, a referência principal é o IPCA, calculado pelo IBGE, e entender isso muda a forma de olhar salário, dívida, aluguel e investimento.
Principais conclusões
- O IPCA é a referência principal no Brasil e o IBGE calcula o índice com cerca de 550 mil cotações em mais de 30 mil locais.
- Se o salário sobe 5% e os preços sobem 6%, houve ganho nominal, mas perda real de poder de compra.
- Juros, aluguel e contratos indexados podem subir com a inflação, então a cláusula de reajuste precisa ser lida antes da assinatura.
- Metas de consumo e reserva em valor fixo ficam curtas quando a inflação acelera, então vale corrigir os objetivos pelo custo esperado.
O que é inflação e como ela é medida no Brasil
Inflação é a alta generalizada dos preços. Na prática, isso significa perda de poder de compra da moeda. O mesmo salário passa a comprar menos arroz, passagem, remédio e serviço mensal do que comprava antes, mesmo quando o valor em reais ficou igual.
No Brasil, a referência do regime de metas para a inflação é o IPCA, usado pelo Banco Central do Brasil. O índice é calculado pelo IBGE a partir de cerca de 550 mil cotações em mais de 30 mil locais, com a cesta definida pela Pesquisa de Orçamentos Familiares (POF), que mostra o que as famílias compram e quanto gastam em cada item.
Isso importa porque o índice não mede só preço, mede preço com peso de orçamento. O INPC segue outra lógica: ele dá mais atenção às famílias de renda mais baixa, com renda mensal de 1 a 5 salários mínimos, então é comum reagir de forma diferente do IPCA quando os itens básicos aceleram.
Por quais canais a inflação mexe com o orçamento das famílias
- A inflação entra primeiro no consumo do dia a dia, porque alimentação, transporte, saúde, educação e serviços recorrentes aparecem no orçamento todo mês. Quando esses itens sobem, o aperto é imediato, porque não dá para adiar tudo nem substituir com facilidade.
- Ela também mexe com juros de crédito e financiamento. Quando a inflação pressiona a política monetária, o custo do cartão, do empréstimo pessoal e do financiamento tende a subir ou a continuar alto por mais tempo, o que encarece o parcelamento e reduz a folga do orçamento.
- Salários e reajustes contratuais costumam reagir mais devagar do que os preços. O ajuste chega depois, então o bolso sente a alta antes de recuperar parte do terreno, especialmente em contratos com data-base anual.
- Nem todo item sobe no mesmo ritmo e nem pesa igual na renda. A própria estrutura do gasto muda o efeito da inflação: quem gasta mais com itens básicos sente mais, porque uma parte maior do orçamento está exposta ao reajuste mensal.
Como interpretar a perda de poder de compra sem confundir preço nominal com valor real
Preço nominal é o valor em reais que você vê na etiqueta, no holerite ou na fatura. Valor real é o que sobra desse número depois de considerar a inflação, ou seja, quanto aquilo realmente compra hoje em comparação com outro período.
Um reajuste de salário só melhora a vida se ficar acima da inflação do período. Se o salário sobe 5% e os preços sobem 6%, houve aumento nominal, mas perda real de poder de compra. O número parece melhor; o orçamento, não.
Na prática, isso aparece no supermercado e no aluguel. Se a compra mensal foi de R$ 900 para R$ 990, o gasto subiu 10%; se a renda ficou estável, a conta aperta do outro lado. O mesmo raciocínio vale para meta de reserva, mensalidade e qualquer compromisso que consome renda todo mês.
O Banco Mundial usa essa lógica ao discutir pobreza e poder de compra: a renda precisa ser lida em termos reais, não só nominais. Para o orçamento doméstico, a lição é simples, compare sempre o reajuste com a inflação do período, porque o número maior no contracheque pode esconder perda de capacidade de compra.
Como a inflação afeta escolhas financeiras comuns
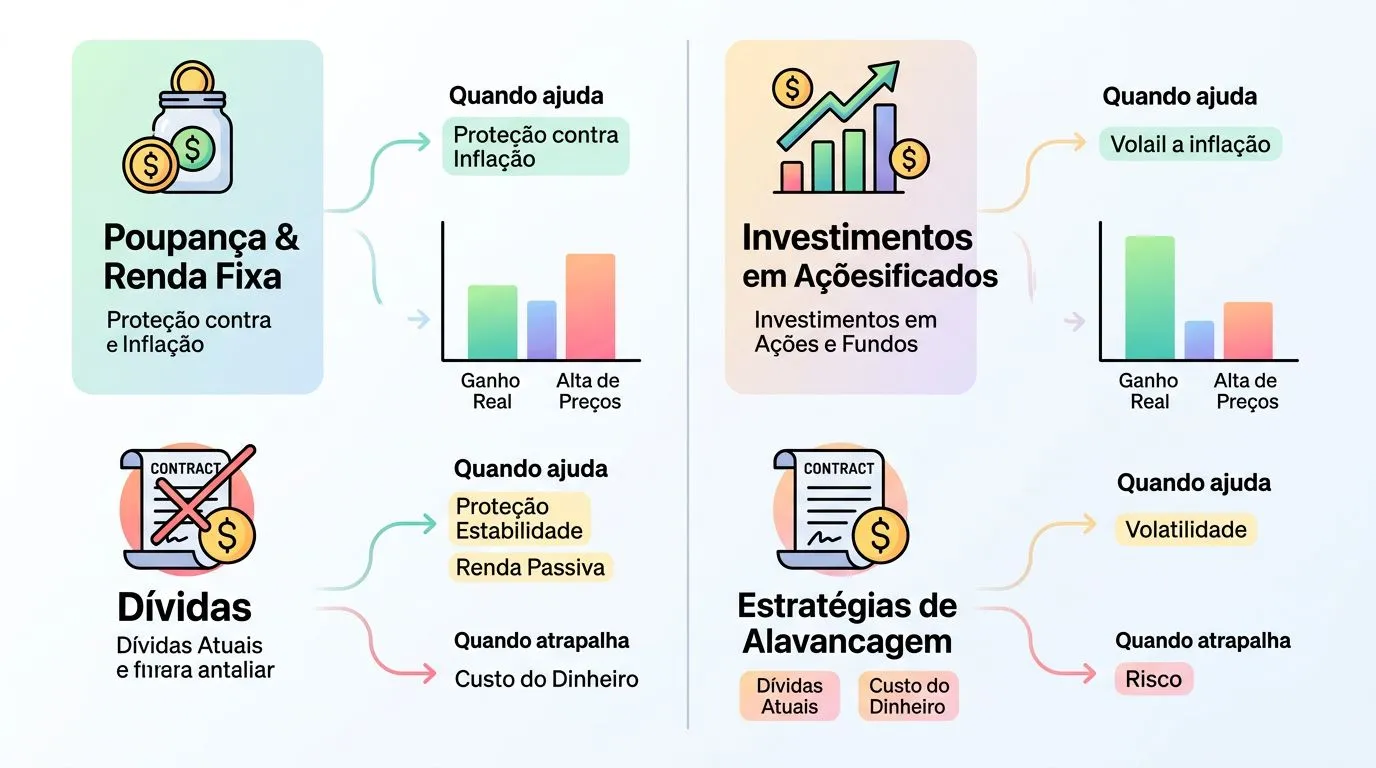
| Decisão financeira | O que a inflação muda | Quando ela ajuda | Quando ela atrapalha | Como agir na prática |
|---|---|---|---|---|
| Poupança e investimento em renda fixa | A inflação reduz o ganho real se a taxa nominal ficar baixa demais | Ajuda quando o rendimento supera a inflação e os impostos | Atrapalha quando o retorno não cobre a perda do poder de compra | Compare taxa líquida com a inflação esperada antes de aplicar |
| Dívidas com juros prefixados | A inflação pode aliviar o peso real da parcela se a renda cresce junto | Ajuda quando a renda acompanha os preços e a parcela perde peso relativo | Atrapalha se a renda não sobe e a parcela continua sufocando | Evite alongar dívida cara só porque a inflação está alta; olhe o CET |
| Aluguel e contratos indexados | Reajustes podem seguir índices de preços e ficar mais pesados | Ajuda quando seu ganho real acompanha o mesmo índice | Atrapalha quando o índice do contrato sobe mais do que sua renda | Leia a cláusula de reajuste e veja qual índice corrige o contrato |
| Metas de consumo e reserva | O valor futuro precisa ser maior para comprar o mesmo | Ajuda se você já corrige a meta pela inflação | Atrapalha quando a meta é feita em valor fixo e fica curta | Atualize objetivos e reserva com base no custo esperado, não no preço de hoje |
Em investimentos, a inflação é o filtro que separa rentabilidade de ilusão. Um produto pode render mais no papel e ainda assim perder para a alta de preços depois de impostos e taxas. Por isso, a pergunta certa não é só quanto rende, mas quanto rende acima da inflação esperada e do retorno líquido.
Em dívidas, a lógica é oposta, mas o risco continua. Juros altos já são ruins; com inflação pressionando o crédito, o custo total sobe ainda mais rápido. O erro comum é olhar só a parcela mensal e ignorar o prazo e o CET, que é o que mostra o custo total da operação.
Nos contratos, o índice de reajuste manda mais do que muita gente imagina. Aluguel, mensalidade e prestação podem usar IPCA, INPC ou outro indicador, conforme a cláusula contratual e o tipo de contrato, e a diferença entre eles muda o tamanho do reajuste. Se o contrato é indexado e a renda não acompanha o mesmo índice, o aperto vira concreto.
A melhor leitura é prática: se a inflação sobe, preserve caixa, revise gastos fixos e teste se a parcela ainda cabe mesmo com renda menos elástica. Se a taxa de retorno do investimento não supera a perda de poder de compra, ele só preserva pouco ou até encolhe riqueza real.
Próximos passos para proteger o orçamento da inflação
- Confira quais despesas do seu mês têm reajuste por índice, especialmente aluguel, escola, plano e assinatura.
- Compare sua renda com o IPCA e, quando fizer sentido pelo perfil da família, também com o INPC.
- Releia dívidas e financiamentos pelo CET, não apenas pela parcela.
- Atualize a meta da reserva de emergência para um valor que acompanhe os preços.
- Ao investir, pergunte quanto sobra depois da inflação e dos impostos, não só qual é a taxa nominal.
Perguntas frequentes
IPCA e INPC medem a mesma coisa?
Não. Os dois acompanham a variação de preços, mas o IPCA é a referência oficial do regime de metas para a inflação, enquanto o INPC dá mais peso às famílias de renda mais baixa, de 1 a 5 salários mínimos. Por isso, em itens básicos como alimentação e transporte, eles podem mostrar movimentos diferentes.
Por que a inflação alta pesa mais para quem ganha menos?
Porque uma fatia maior da renda vai para despesas básicas, como alimentação, transporte, saúde e medicamentos. Quando esses itens sobem, o orçamento aperta mais rápido, já que sobra menos espaço para absorver o aumento. Em muitos casos, o impacto é imediato, porque esses gastos não podem ser adiados com facilidade.
A inflação baixa sempre significa que os preços caíram?
Não. Inflação baixa normalmente quer dizer que os preços subiram menos, não que ficaram mais baratos. Queda generalizada de preços é deflação, que é outra situação. Na prática, o preço pode continuar subindo, só que em ritmo menor do que antes.
Como saber se meu salário perdeu poder de compra?
Compare o reajuste do salário com a inflação acumulada no mesmo período. Se o aumento ficou abaixo da inflação, você perdeu poder de compra, mesmo que o valor no contracheque tenha subido. Esse tipo de comparação é o que mostra se a renda realmente acompanhou o custo de vida.
