
Cobrança indevida: o que fazer quando você paga por algo que não contratou
Você vê a cobrança na fatura, não reconhece o lançamento e, ainda assim, o dinheiro já foi embora. Nesse cenário, o caminho prático é contestar por escrito, juntar as provas e pedir a correção com base no Código de Defesa do Consumidor, especialmente no art. 42. Se houve pagamento, pode caber repetição do indébito; se foi cartão, conta ou meio de pagamento digital, o procedimento muda um pouco.
Principais conclusões
- Se houver pagamento de quantia indevida, o art. 42 do CDC pode permitir devolução em dobro, salvo engano justificável.
- A contestação precisa ser feita por escrito e com prova, como fatura, contrato, extrato e comprovante de pagamento.
- Quanto antes a cobrança for impugnada, maior a chance de travar novos lançamentos e preservar o histórico da reclamação.
- Em cartão, débito e boleto, o pedido muda, mas a lógica é a mesma: identificar a origem do lançamento e pedir correção formal.
Quando a cobrança é indevida segundo o CDC
A cobrança é indevida quando você paga ou é cobrado por algo que não contratou, por valor acima do combinado ou por tarifa sem previsão no ajuste. O art. 42 do Código de Defesa do Consumidor, no texto disponível no Planalto e também no CDC, trata justamente da cobrança de quantia indevida e da devolução em dobro, salvo engano justificável.
Na prática, isso aparece em situações como serviço não contratado, cobrança em duplicidade, lançamento recorrente automático que você não autorizou e tarifa embutida sem base contratual clara. Em operações bancárias, o Banco Central do Brasil já tratou de cobranças indevidas em discussões sobre tarifas e transações não reconhecidas, o que mostra que o problema pode surgir no banco, na loja, na operadora ou no prestador do serviço.
O ponto decisivo é este: nem toda cobrança errada gera devolução em dobro. Se o fornecedor comprovar engano justificável, a discussão tende a ficar na correção do valor e na devolução simples; se o consumidor pagou quantia indevida sem justificativa plausível, entra a regra da repetição do indébito prevista no art. 42.
Não confunda cobrança indevida com dívida real em atraso. Se a obrigação existia, mas houve erro de cálculo, multa fora do contrato ou parcela lançada duas vezes, o caso continua sendo de contestação, só que o foco passa a ser a retificação da cobrança e, se houve pagamento, a restituição do excesso.
Como contestar a cobrança e reunir provas
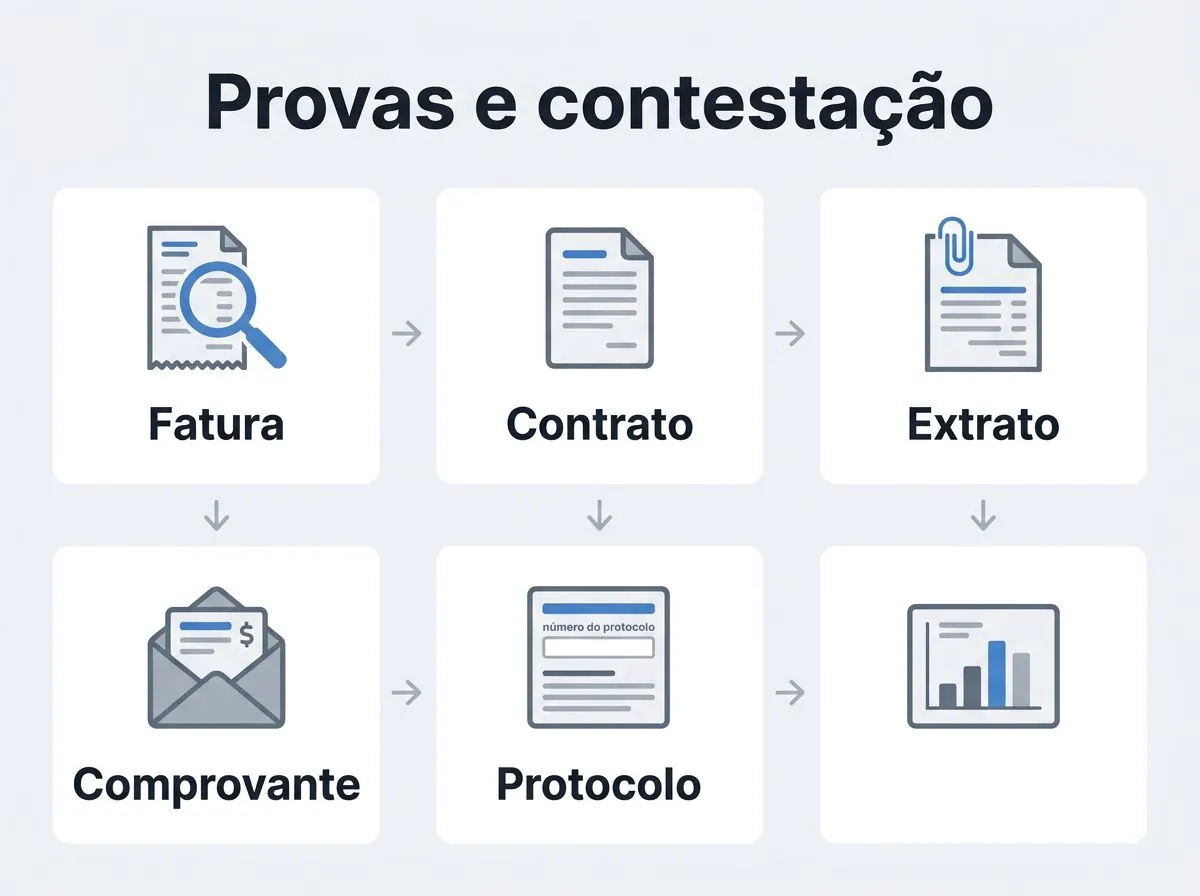
- Confira a fatura, o contrato, o extrato e o comprovante de pagamento para localizar de onde saiu a cobrança e se ela bate com o que foi contratado.
- Abra reclamação nos canais oficiais da empresa e anote número de protocolo, data, horário e nome do atendente, quando houver.
- Envie a contestação por escrito, com valor cobrado, produto ou serviço, data em que a cobrança apareceu e o pedido objetivo de cancelamento, estorno ou revisão.
- Se a cobrança estiver ligada a banco, cartão ou conta, leve a prova para o próprio banco, para o Procon ou para consumidor.gov.br, conforme o caso.
O melhor documento é aquele que liga a cobrança ao erro. Fatura sem contrato, contrato sem cláusula que autorize a tarifa, extrato com débito duplicado e comprovante de pagamento são as peças que normalmente fecham o raciocínio para atendimento, Procon e eventual ação judicial.
A reclamação por telefone ajuda, mas não resolve sozinha. O que pesa de verdade é o registro que pode ser mostrado depois: e-mail, protocolo, print da área logada, mensagem do aplicativo e comprovante de envio da contestação. Se a empresa negar o erro, esse histórico evita que ela trate sua reclamação como se nunca tivesse existido.
Prazos, retirada da cobrança e risco de negativação
Depois que a contestação é feita, a cobrança não pode simplesmente seguir como se nada tivesse acontecido. O consumidor deve reforçar o pedido, guardar a nova resposta e registrar qualquer cobrança posterior, porque essa sequência prova que a empresa foi avisada e teve chance de corrigir o erro.
Se a fatura ou a cobrança administrativa continuar ativa, peça a retirada formal do lançamento e a regularização do cadastro, sempre por escrito. A resposta da empresa importa porque mostra se ela reconheceu o erro, se pediu prazo para análise ou se insistiu na cobrança, e isso altera a forma de seguir no Procon ou no Judiciário.
Não confunda cobrança indevida com cobrança em atraso de uma dívida legítima. Se o débito existe, a discussão pode ser sobre valor, juros ou multa; se a obrigação não existia, o centro do problema é a própria origem da cobrança, e isso precisa aparecer com clareza no pedido e nas provas.
Prazo e consequência variam conforme o canal acionado, mas a regra prática é simples: quanto antes a contestação for formalizada, melhor para travar a cobrança, impedir novos lançamentos e preservar a prova de que o consumidor agiu logo após identificar o erro.
Cobrança indevida em cartão, boleto e outros meios de pagamento
| Meio de pagamento | Nome do pedido | Quem aciona | O que costuma acontecer | Quando usar chargeback |
|---|---|---|---|---|
| Cartão de crédito | Contestação da compra | Titular do cartão, pelo banco emissor | O emissor analisa a fatura, pede documentos e pode suspender a cobrança em análise | Quando a compra não foi reconhecida, foi duplicada ou houve fraude |
| Débito em conta | Pedido de estorno ou revisão do lançamento | Titular da conta, pelo banco | O banco confere a origem do débito e verifica se houve autorização ou falha operacional | Quando o débito saiu sem autorização ou em duplicidade |
| Boleto bancário | Pedido de devolução ao fornecedor e ao banco envolvido, se houver falha bancária | Consumidor, primeiro ao emissor da cobrança | O fornecedor verifica se o boleto foi emitido com erro ou se o pagamento caiu em conta errada | Quando o boleto foi emitido para valor indevido, serviço não contratado ou fraude |
| Pix ou transferência | Contestação e pedido de devolução, com comunicação imediata ao banco | Consumidor, junto ao banco de origem e ao recebedor | O banco avalia se há falha operacional, fraude ou hipótese de devolução voluntária | Quando a transação foi fraudulenta ou houve envio para destinatário errado |
No cartão, o termo mais usado é chargeback, que é a contestação da compra junto ao emissor. Ele faz sentido quando a transação não foi reconhecida, foi duplicada ou apresenta vício claro de autorização. Já em boleto, Pix e transferência, o nome do pedido muda, mas a lógica continua a mesma: apontar o erro, provar o lançamento e buscar a correção no canal certo.
A menção ao Banco Central do Brasil é útil aqui porque o órgão regula o sistema financeiro, mas o procedimento concreto depende do meio usado. Se foi cartão, o emissor costuma ser a porta de entrada; se foi boleto ou cobrança direta, a discussão começa com o fornecedor; se foi conta bancária, o banco precisa explicar a origem do lançamento.
Cadastro de inadimplentes e devolução do que foi pago
A inscrição em SPC Brasil ou Serasa pode acontecer se a empresa tratar a dívida como legítima e não suspender a cobrança após a contestação. Se o consumidor já comunicou o erro e a negativação mesmo assim ocorreu, a primeira providência é juntar protocolos, prova da contestação e documento da inscrição para exigir a retirada imediata.
Quando o nome vai para o cadastro de inadimplentes por uma cobrança já contestada, o pedido deve ser direto: retirada da anotação, correção do cadastro e confirmação por escrito da exclusão. Sem essa prova, fica mais difícil mostrar que a empresa foi avisada antes da negativação e insistiu no apontamento apesar da controvérsia.
Se houve pagamento, entra a regra da repetição do indébito do art. 42 do CDC. O texto legal prevê devolução em dobro do que foi pago em excesso, com correção monetária e juros legais, salvo engano justificável, conforme o Planalto.
Na prática, estorno e reembolso simples costumam aparecer quando a operação ainda pode ser desfeita administrativamente, enquanto a devolução em dobro é discutida quando o valor indevido já saiu do consumidor e o fornecedor não consegue justificar o erro. O meio de pagamento influencia o caminho, mas a prova de que a cobrança era indevida é o que sustenta a restituição.
Há exceções bem específicas em regimes próprios, como o BC Saúde, em que a perda da condição de beneficiário precisa ser comunicada dentro de um prazo próprio, e a falha nessa comunicação pode alterar o destino das contribuições. Não dá para tratar isso como regra geral de consumo, mas o exemplo deixa claro por que a origem da cobrança sempre faz diferença.
Se a empresa continua cobrando depois da contestação, o consumidor deve levar o caso ao Procon, usar o consumidor.gov.br quando a empresa estiver cadastrada e, se houver prejuízo com pagamento ou negativação, avaliar ação judicial para pedir restituição e a retirada da cobrança. O essencial é não deixar a cobrança indevida virar rotina por inércia do fornecedor.
Guarde tudo até o fim do conflito, fatura, contrato, extrato, comprovante, protocolo, mensagem e resposta formal. Sem esse material, a discussão vira palavra contra palavra; com ele, a cobrança indevida fica muito mais fácil de provar e a devolução, simples ou em dobro, ganha base concreta.
Se você percebeu a cobrança agora, aja no mesmo dia: conteste por escrito, reúna as provas e escolha o canal certo conforme o meio de pagamento. O erro mais caro é deixar o débito correr solto esperando que a empresa resolva sozinha, porque, em cobrança indevida, prova e rapidez costumam decidir o resultado.
Perguntas frequentes
Se eu já paguei a cobrança indevida, ainda posso contestar?
Sim. O pagamento não elimina a contestação, e pode até abrir caminho para pedir a devolução do valor pago, inclusive em dobro quando houver cobrança indevida sem engano justificável, como prevê o art. 42 do CDC. O mais importante é guardar comprovante, fatura, protocolo e a resposta da empresa, porque a prova sustenta tanto a restituição simples quanto a repetição do indébito.
A empresa pode continuar me cobrando enquanto analisa a reclamação?
Ela pode até manter a cobrança administrativa por um tempo, mas não deve tratar o débito como incontroverso depois de receber prova consistente do erro. Se a cobrança seguir, o consumidor deve reforçar o pedido por escrito, guardar nova resposta e registrar qualquer tentativa posterior, porque isso ajuda a mostrar que a empresa foi avisada e insistiu no lançamento.
O chargeback é a mesma coisa que estorno?
Não. Estorno é a devolução do valor, e chargeback é o procedimento de contestação ligado à compra feita no cartão, seguido pela análise da operadora e do emissor.
Posso pedir devolução em dobro em qualquer cobrança errada?
Não. A devolução em dobro depende de pagamento indevido e da ausência de engano justificável, conforme o art. 42 do CDC. Se o fornecedor provar que houve erro justificável, a discussão tende a ficar na correção do valor e na devolução simples, não na repetição em dobro.
O que faço se a empresa não responde à contestação?
Reforce a prova e leve a reclamação para um canal externo, como Procon ou consumidor.gov.br, se a empresa estiver cadastrada. Se houver risco de negativação, cobrança continuada ou prejuízo financeiro, vale buscar orientação jurídica, porque a falta de resposta não apaga a contestação nem a documentação que você já reuniu.
