
Caiu em um golpe pelo Pix? Veja o que fazer imediatamente
Se você acabou de perceber que fez um Pix para um golpista, o que conta agora são minutos, não horas. Pare de transferir dinheiro, junte os dados da operação e acione seu banco pelos canais oficiais para pedir a contestação por fraude e a análise do Mecanismo Especial de Devolução, o MED, criado pelo Banco Central do Brasil. Este guia não fala de erro de digitação nem de atraso normal entre contas próprias, e sim de golpe com suspeita de fraude.
Principais conclusões
- Nos primeiros minutos, pare novas transferências, reúna os dados da operação e acione o banco pelos canais oficiais.
- A contestação por fraude deve ser aberta no banco de origem; sem protocolo, o caso pode ficar como reclamação genérica.
- O MED Pix prevê análise em até 7 dias corridos e, se houver fraude confirmada, devolução em até 96 horas após o fim da análise.
- A devolução não é garantida: ela depende de saldo disponível na conta de destino e de indícios suficientes de fraude.
- Se o caso não andar, registre BO e considere Procon e reclamação formal nos canais oficiais do banco.
O que fazer nos primeiros minutos após cair em um golpe do Pix
A sequência certa é direta: interrompa a movimentação, registre a transferência, avise o banco e faça a ocorrência. O ponto que costuma mudar tudo é a rapidez, porque o bloqueio só funciona se ainda houver saldo disponível no banco do suposto golpista antes de o dinheiro seguir para outras contas.
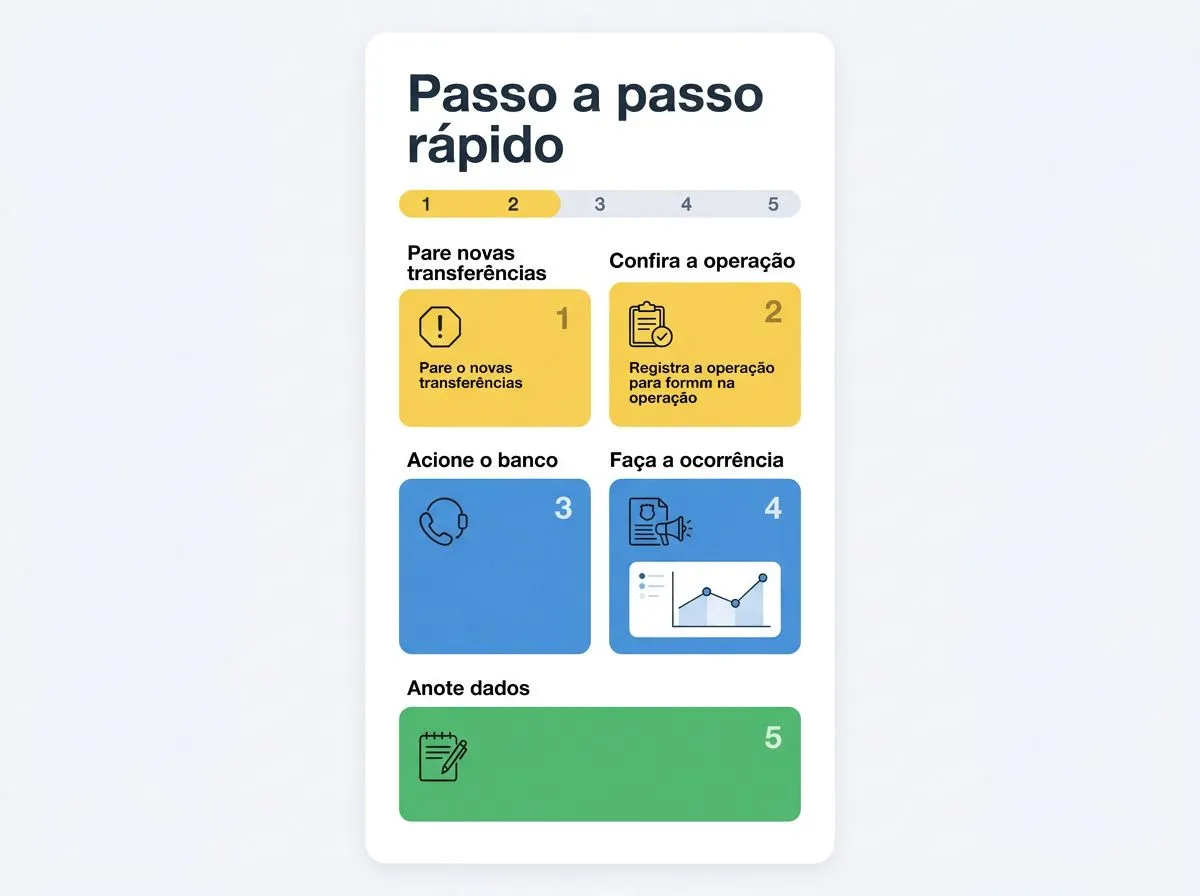
- Pare novas transferências e confira a operação, anotando valor, data, hora, chave Pix, nome de quem recebeu e banco destinatário.
- Acione o banco pelos canais oficiais do aplicativo ou telefone e informe, sem demora, que houve golpe do Pix, pedindo abertura da contestação por fraude e a análise do MED Pix.
- Registre boletim de ocorrência e guarde provas do golpe, como prints, mensagens, links, QR codes, e-mails e número de protocolo do atendimento.
- Entenda o ponto central: rapidez importa porque a chance de recuperação depende do bloqueio dos valores e da análise do caso antes que o dinheiro seja dispersado.
Na prática, o primeiro contato deve ser com a instituição financeira de onde saiu o Pix. Entre pelo aplicativo ou pelo telefone que está no site oficial, nunca pelo número que chegou por mensagem. Se cair em atendimento automático, anote o protocolo e peça a abertura da contestação por fraude, porque sem esse registro o caso pode ficar preso como uma reclamação genérica.
Como funcionam a contestação, o MED Pix e os prazos de análise
Depois da comunicação, o banco encaminha o caso para análise no fluxo do MED Pix. É esse mecanismo que permite bloquear valores no banco recebedor quando há suspeita de fraude, e o Banco Central descreve os marcos principais do processo na página de segurança do Pix.
| Etapa do fluxo | Quem age | Prazo citado pelo Banco Central | O que pode acontecer com o dinheiro | O que o cliente deve acompanhar |
|---|---|---|---|---|
| Abertura da contestação | Cliente e banco de origem | Na hora em que o cliente comunica a fraude | A reclamação entra no sistema e inicia a análise do MED | Protocolo, data e hora do pedido |
| Bloqueio cautelar | Banco recebedor | Se houver saldo disponível e suspeita compatível | O valor pode ser bloqueado de forma preventiva | Confirmação do bloqueio e saldo retido |
| Análise da fraude | Instituições participantes | Até 7 dias corridos, conforme o Banco Central | O caso é verificado para decidir se houve fraude | Andamento da contestação e retorno do banco |
| Devolução dos recursos | Banco do recebedor e banco do pagador | Se a fraude for confirmada, a devolução deve ocorrer em até 96 horas após o fim da análise | O dinheiro pode ser devolvido total ou parcialmente, conforme o saldo disponível | Prazo de crédito e valor efetivamente devolvido |
| Resultado negativo | Instituições envolvidas | Se não houver indícios suficientes ou saldo para bloqueio | A devolução pode ser negada | Resposta formal do banco e possibilidade de novas reclamações |
Esses prazos estão nas informações oficiais do Banco Central do Brasil sobre segurança do Pix e na página de perguntas frequentes sobre o MED. O ponto prático é simples: o mecanismo não garante devolução integral, porque depende de haver saldo na conta de destino e de existirem indícios que sustentem a fraude. Se o dinheiro já tiver sido espalhado por outras contas, o banco pode não conseguir bloquear tudo.
Também vale um aviso importante: o MED foi criado para fraude. Se o problema foi uma transferência feita por engano para a chave errada, a análise pode seguir outro caminho, e o banco costuma orientar o procedimento administrativo adequado ao caso. Por isso, ao falar com a instituição, descreva exatamente o que aconteceu, sem aumentar nem minimizar a situação.
Golpes mais comuns e onde acionar ajuda oficial sem travar o caso
Os golpes mais comuns por Pix costumam explorar pressa, medo ou confiança excessiva. O golpista pede confirmação de cadastro, código de verificação, devolução de valor, pagamento urgente ou acesso a uma falsa central de atendimento; a vítima acredita que está resolvendo um problema e, na prática, faz a transferência para o criminoso.
- Golpe por engenharia social, como falso funcionário de banco pedindo senha, código de verificação ou confirmação de cadastro.
- Fraude com promessa de prêmio, devolução, reembolso ou suposto erro no sistema do Pix para induzir uma transferência.
- Falsa central de atendimento, QR code adulterado e pedido de pagamento urgente, situações em que a pressa do golpista é parte da fraude.
- Canais oficiais que interessam de verdade: aplicativo do banco, telefone informado no site ou app, boletim de ocorrência e, se o caso não andar, Procon e reclamação formal nos canais de atendimento da própria instituição.
- Erro que trava a recuperação: falar apenas com perfis, números ou páginas recebidas por mensagem, em vez de confirmar o contato no site ou aplicativo oficial do banco.
Depois do boletim de ocorrência, guarde tudo o que ajude a provar a fraude. Prints de conversa, comprovante do Pix, chave usada, nome do favorecido, número de telefone, e-mail e link da página falsa ajudam a montar a narrativa do caso. Se o golpe envolver uso indevido de dados pessoais, a Lei Geral de Proteção de Dados pode entrar na discussão sobre tratamento irregular de informações, mas isso não substitui a contestação do Pix nem a notícia-crime.
Em situações com ameaça, perseguição, violência doméstica ou coerção, o enquadramento pode alcançar o Código Penal e, conforme o contexto, a Lei Maria da Penha. Nesses casos, registrar a ocorrência com clareza importa tanto para a parte criminal quanto para a prova da fraude bancária. O banco avalia a movimentação; a polícia analisa o fato criminoso.
Se o banco não responder ou negar sem explicar direito, abra uma reclamação formal na própria instituição e, depois, leve ao Procon. O caminho administrativo não devolve dinheiro por milagre, mas cria registro, pressiona uma resposta e ajuda a mostrar que você acionou tudo o que estava ao alcance em tempo útil.
O que aumenta ou reduz a chance de recuperar o dinheiro
A chance de devolução aumenta quando a contestação é aberta logo depois do Pix, com dados completos e prova mínima do golpe. Ela cai quando a vítima demora, fala com um canal não oficial, apaga mensagens, faz novos pagamentos ao golpista ou espera para ver se tudo se resolve sozinho.
Também atrapalha muito tentar conversar com o criminoso depois da descoberta. Em golpe de Pix, a negociação paralela costuma servir só para dar tempo ao fraudador de mover o saldo. O banco precisa de registro formal; conversa informal não substitui protocolo.
Se você suspeita que houve golpe, mas ainda não tem certeza absoluta, trate como fraude até provar o contrário. É melhor registrar uma contestação bem documentada do que perder a janela de bloqueio por excesso de cautela. O custo de agir cedo é baixo; o custo de esperar costuma ser o dinheiro sair da conta de destino.
Quando a resposta vier negativa, não encerre o caso sem ler o motivo. Veja se houve falta de saldo, ausência de indício de fraude, erro na identificação da transferência ou inconsistência nas provas. Essa leitura define o próximo passo, seja uma nova reclamação, seja orientação no Procon, seja complemento do boletim de ocorrência.
Se você caiu em um golpe pelo Pix, o caminho útil é este: registrar, contestar e acompanhar. Não perca tempo com perfis, links e números enviados pelo próprio golpista. Use os canais oficiais da sua instituição financeira, peça a análise do MED e guarde toda a prova até o fim da resposta bancária e da ocorrência policial.
Perguntas frequentes
Existe valor mínimo para pedir o MED no Pix?
A apuração disponível não traz um valor mínimo oficial do Banco Central para abrir o MED no Pix. Na prática, o que define a utilidade do pedido é a suspeita de fraude e a rapidez da contestação, porque o bloqueio depende de ainda haver saldo na conta de destino. Se houver indício de golpe, vale acionar o banco imediatamente, mesmo em valores menores.
Se o dinheiro já saiu da conta do golpista, ainda vale contestar?
Sim. O pedido continua válido, porque o MED pode tentar bloquear recursos no caminho e a análise não depende de o dinheiro ainda estar parado na conta inicial. Quanto mais cedo a contestação entra, maior a chance de localizar saldo antes que ele seja dispersado para outras contas.
O banco é obrigado a devolver o dinheiro no mesmo dia?
Não. Segundo o Banco Central, as instituições avaliam o caso em até 7 dias corridos, e a devolução só ocorre se a fraude for comprovada, em até 96 horas após o fim da avaliação.
Preciso fazer boletim de ocorrência antes de falar com o banco?
Não. O ideal é avisar o banco na hora, pelos canais oficiais, e só depois registrar o boletim de ocorrência para reforçar a documentação do golpe. O mais importante nos primeiros minutos é abrir a contestação por fraude e deixar o protocolo do atendimento salvo.
O MED serve para qualquer transferência errada via Pix?
Não. Ele é voltado para fraude ou falha operacional no Pix, quando há indício de golpe ou problema no fluxo da operação. Se foi só arrependimento ou um envio por engano sem sinal de fraude, o caminho costuma ser outro e o banco pode orientar o procedimento administrativo adequado.
