
8 passos para sair das dívidas esse ano
Como sair das dívidas este ano? O primeiro passo é levantar tudo o que você deve, separar o que cresce mais rápido e negociar com base no valor real, não no chute. Depois, preserve as despesas essenciais, conteste cobranças erradas e acompanhe a baixa do nome depois do pagamento. Este guia trata de dívidas de consumo, cartão, empréstimos e tributos, não de dívida pública.
Principais conclusões
- Liste 100% das dívidas antes de negociar, com valor, juros, credor e vencimento, para evitar acordo no escuro.
- Priorize primeiro as dívidas que crescem mais rápido, como cartão, cheque especial e empréstimos caros.
- Preserve 4 gastos essenciais, moradia, alimentação, transporte e contas básicas, para não criar uma nova dívida.
- No cartão de crédito, a Lei nº 14.690/2023 limitou em 100% do valor original não pago o custo financeiro do rotativo e do parcelamento com juros.
- Depois do pagamento, acompanhe a baixa do nome e guarde o comprovante, porque a restrição não some automaticamente sem conferência.
O que são dívidas e quais tipos exigem atenção primeiro
Dívida é uma obrigação financeira já assumida e ainda não quitada. No orçamento do dia a dia, isso inclui contas em atraso, parcelas vencidas, empréstimos, faturas de cartão e tributos parcelados ou não pagos, como descreve o Tesouro Transparente ao tratar de obrigações assumidas por contratos, operações de crédito e renegociação de tributos.
A diferença entre atraso, dívida vencida e inadimplência muda a cobrança e o risco de restrição ao crédito. Atraso é quando a data passou e o pagamento não foi feito; inadimplência é o não pagamento que já permite cobrança mais dura, possível negativação e perda de fôlego financeiro. O cartão de crédito merece atenção imediata porque a dívida nele costuma virar rotativo de curto prazo, com custo alto e efeito rápido sobre o saldo.
Na prática, os tipos que pedem ação primeiro são os que juntam juros altos, prazo curto e cobrança em andamento. Isso costuma aparecer no cartão de crédito, no cheque especial, em empréstimos pessoais caros e em tributos já vencidos. Quando o saldo cresce mais rápido do que sua capacidade de pagamento, a dívida deixa de ser só uma parcela incômoda e passa a consumir a renda dos meses seguintes.
Os sinais de alerta são claros: juros subindo mês a mês, vencimento muito próximo, credor cobrando por telefone ou mensagem e risco de entrada em cadastro de inadimplentes. Nessas situações, esperar “sobrar dinheiro” costuma piorar o problema. O primeiro passo é parar de aumentar a dívida e olhar a conta completa.
Como organizar as dívidas antes de negociar
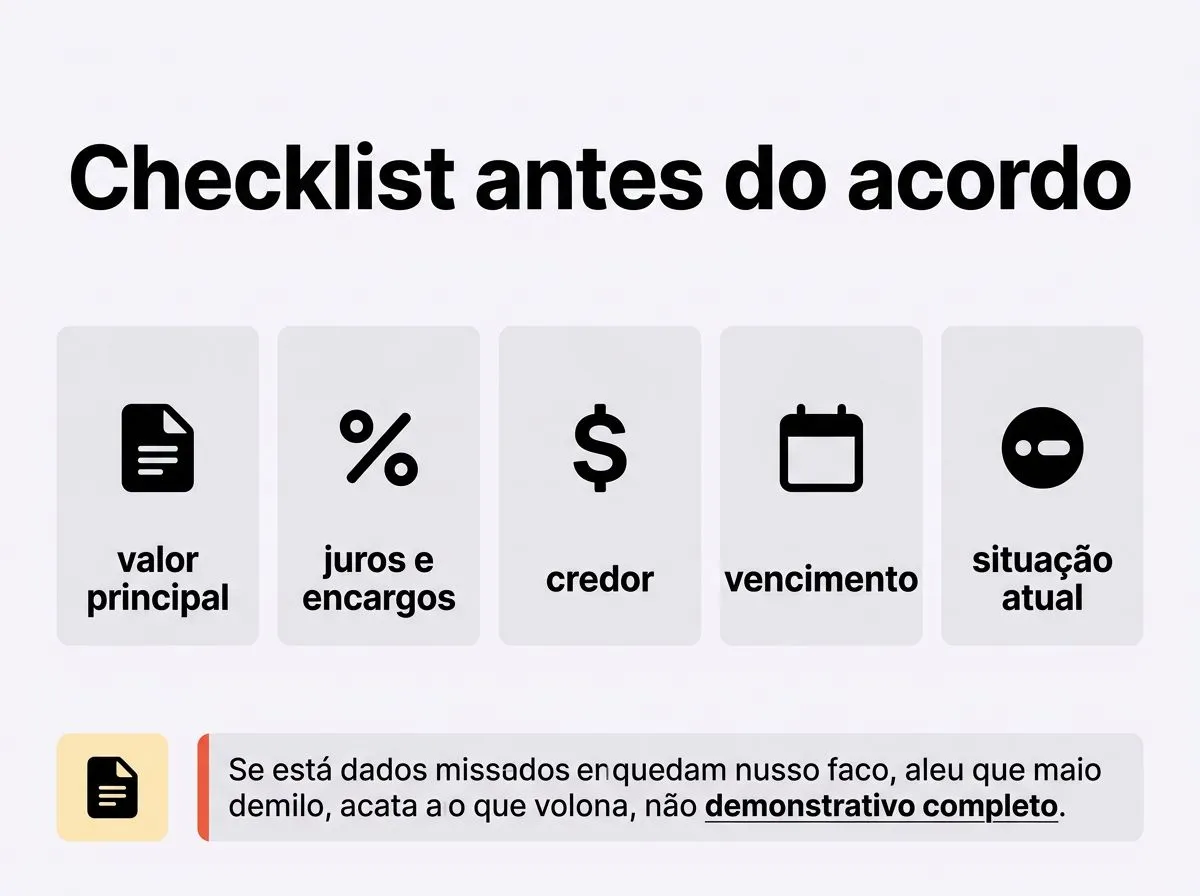
- Liste cada dívida com valor principal, juros, encargos, credor, vencimento e situação atual. Se faltar um desses dados, peça ao credor o demonstrativo completo antes de fechar acordo.
- Separe as dívidas mais caras das que têm cobrança mais agressiva ou risco de negativação. A ordem prática costuma começar pelo custo maior, porque é o que mais corrói o orçamento.
- Defina o que precisa continuar em dia, como moradia, alimentação, transporte e contas básicas. Cortar isso para pagar uma parcela maior normalmente cria outra dívida logo adiante.
- Calcule quanto sobra por mês para renegociar sem desmontar o orçamento. Se a parcela sugerida não cabe no caixa, a proposta não é realista e tende a virar novo atraso.
- Escolha a ordem de ação: primeiro a dívida que cresce mais rápido ou que traz maior risco imediato, depois as demais. Isso evita gastar energia onde o estrago é menor.
- Monte uma proposta com entrada possível e parcela compatível com a sua renda. A melhor negociação é a que você consegue pagar até o fim, não a que parece bonita no primeiro mês.
Juros, encargos e inadimplência: o que pode aumentar a dívida
| Tipo de custo | Quando aparece | O que costuma ser negociável | Limite legal ou observação importante | Impacto no saldo final |
|---|---|---|---|---|
| Juros remuneratórios | Durante o uso do crédito ou no atraso, conforme o contrato | Às vezes, em renegociação com o credor | Em cartão de crédito, a Lei nº 14.690/2023 limitou juros e custos financeiros do rotativo e do parcelamento com juros a 100% do valor original não pago, a partir de 3 de janeiro de 2024, conforme o Banco Central do Brasil | Quanto mais tempo passa, mais caro fica o acerto |
| Multa e juros de mora | Depois do vencimento | Geralmente podem ser revistos no acordo, conforme a política do credor | Dependem do contrato e do tipo de dívida, mas não podem contrariar a lei aplicável | Aumentam a dívida mesmo quando o valor principal já estava definido |
| Encargos de cobrança | Na fase de atraso e cobrança administrativa ou judicial | Podem ser reduzidos em desconto à vista ou em acordo | É preciso conferir contrato, comunicado de cobrança e eventual peça judicial | Elevam o total exigido para quitação |
| Tarifas e seguros embutidos | Na contratação ou no uso, se previstos no produto | Muitas vezes dá para contestar o que não foi contratado ou não foi informado | Se houve cobrança indevida, entra discussão à luz do Código de Defesa do Consumidor | Podem inflar a dívida sem o consumidor perceber de início |
| Parcelamento da fatura do cartão | Quando a fatura não é paga integralmente e o saldo é parcelado | Pode haver renegociação com nova taxa e novo prazo | O Banco Central do Brasil informa o teto de 100% sobre o valor original não pago ou parcelado com juros | Pode dobrar o custo do saldo original se o atraso se arrasta |
O ponto central é simples: cada mês de atraso acrescenta custos, e no cartão o estrago tende a ser rápido.
O Banco Central do Brasil informa que, a partir de 3 de janeiro de 2024, os juros e custos financeiros sobre a parte da fatura não paga ou parcelada com juros ficam limitados a 100% do valor original não pago ou parcelado.
Isso ajuda a conter a escalada, mas não elimina a necessidade de negociar cedo. Quanto antes você trava a dívida, menor é a chance de transformar um valor administrável em um acordo pesado demais.
Se a sua dívida já está em cobrança, peça o demonstrativo de cálculo, ou memória de cálculo, do credor e compare com o contrato. Se o credor não mostrar como chegou ao número, você não tem base para decidir se vale pagar à vista, parcelar ou contestar. Ferramentas como o Cálculo Exato podem ajudar a simular cenários, mas a referência final deve ser sempre o demonstrativo do credor.
Cadastro de inadimplentes, contestação e baixa após pagamento
Serasa e SPC Brasil funcionam como cadastros de inadimplentes que sinalizam ao mercado a existência de débito em aberto. Na prática, isso pesa na análise de crédito e dificulta a aprovação de novo financiamento, cartão ou parcelamento. Não é uma punição automática para sempre, mas é um sinal forte de risco para quem consulta seu CPF.
Se houver cobrança errada, o consumidor pode contestar o valor, pedir revisão e exigir correção. O Código de Defesa do Consumidor ampara o direito de informação clara e de retificação quando a anotação estiver errada, incompleta ou sem correspondência com a dívida real. A regra prática é guardar contrato, faturas, comprovantes de pagamento e qualquer conversa formal com a empresa.
Depois de pagar ou fechar um acordo quitado, acompanhe a baixa do nome. A própria Serasa informa que a empresa credora deve solicitar a retirada do nome em até 5 dias úteis após o pagamento, e esse prazo precisa ser conferido no seu caso. Se a exclusão não acontecer, acione o credor com o comprovante e exija a imediata exclusão do cadastro.
O cuidado aqui é não assumir outro parcelamento antes de entender o impacto no orçamento. Limpar o nome sem reorganizar a renda só devolve o problema para alguns meses depois. O melhor uso da quitação é abrir espaço para ficar em dia, não para repetir o ciclo.
Se você desconfia de erro na cobrança, compare o que foi lançado com o contrato e com os comprovantes. Em caso de divergência, peça revisão por escrito. Se a empresa não corrigir, vale procurar os canais formais de atendimento e, quando necessário, os órgãos de defesa do consumidor.
O que fazer a partir de hoje para sair do vermelho
- Pare de usar crédito caro enquanto organiza as contas. Se continuar passando a fatura no cartão ou rolando saldo, a negociação vira enxugamento de gelo.
- Separe hoje mesmo os documentos da dívida. Você precisa de contrato, fatura, boleto, demonstrativo e comprovantes de pagamento para negociar com base no valor real.
- Negocie primeiro a dívida que mais pesa no custo total ou no risco de negativação. Depois, trate as demais com a renda que sobrar.
- Não aceite parcela que destrói seu orçamento mensal. A proposta só serve se couber junto de aluguel, comida, transporte e contas fixas.
- Acompanhe o CPF após o pagamento e guarde os comprovantes. Sem isso, você perde a prova caso a baixa não seja feita no prazo.
Se a dívida for tributária, bancária ou de cartão, o caminho muda nos detalhes, mas a lógica continua a mesma: saber quanto deve, entender quanto o atraso acrescenta e negociar só o que cabe no seu mês.
A literatura acadêmica citada na SciELO, no artigo “Causas e consequências da dívida no cartão de crédito”, da RAUSP, mostra o cartão como uma das formas mais sensíveis de endividamento justamente porque o custo cresce rápido e o consumidor costuma subestimar esse efeito. Por isso, agir cedo faz diferença real.
Checklist de verificação:
- o demonstrativo da dívida traz valor principal, juros e encargos
- a proposta de parcela cabe no orçamento sem cortar moradia, alimentação e contas básicas
- o comprovante de quitação foi guardado em local fácil de acessar
- a baixa do nome foi conferida após o prazo informado pelo credor
Se algum desses itens falhar, a negociação ainda não está fechada de verdade.
Perguntas frequentes
Posso negociar uma dívida mesmo com o nome negativado?
Sim. Estar com o nome negativado não impede a negociação, e muitas cobranças já chegam justamente nessa fase. O mais importante é pedir o demonstrativo completo, conferir o valor total e só aceitar um acordo cuja parcela caiba no orçamento, sem apertar moradia, alimentação e contas básicas.
Vale a pena pegar outro empréstimo para pagar dívidas do cartão?
Só vale se o custo total realmente cair e o novo crédito tiver juros, prazo e parcelas melhores do que os da dívida atual. Como o cartão costuma crescer rápido, trocar uma dívida cara por outra também cara normalmente só empurra o problema para frente e aumenta o risco de novo atraso.
O credor pode cobrar juros depois que eu faço um acordo?
Pode, se isso estiver previsto na proposta e no contrato do acordo. Por isso, leia o valor final, a entrada, o número de parcelas e a data de vencimento antes de assinar. Se a cobrança continuar depois, o que vale é o que ficou escrito na negociação.
Quanto tempo o nome fica no cadastro de inadimplentes?
O prazo depende da regra aplicável ao caso e de como a cobrança foi registrada. Depois do pagamento, a empresa credora deve pedir a baixa do nome em até 5 dias úteis, segundo a orientação citada no artigo sobre a Serasa. Se isso não ocorrer, o consumidor deve cobrar a exclusão com o comprovante em mãos.
